
ALTA RENDA BLOG 2026 – Imagine pagar o hotel em Lisboa, a conta do restaurante em Paris ou mandar dinheiro para um filho que estuda em Madri com a mesma facilidade de um Pix feito aqui no Brasil: em segundos, a qualquer hora e com o valor chegando já em euro do outro lado. Essa cena ainda não é realidade, mas deu um passo importante nesta quinta-feira (24). O Banco Central do Brasil e o Banco Central Europeu (BCE) iniciaram oficialmente um estudo para avaliar a conexão do Pix ao TIPS, o sistema que liquida os pagamentos instantâneos na zona do euro.
Neste artigo, explicamos de forma simples o que foi anunciado, como os dois sistemas funcionam, quais benefícios isso pode trazer para quem viaja, compra ou envia dinheiro para a Europa e, principalmente, o que ainda não está definido, para você não cair em promessas antes da hora.
E, antes de seguir, aproveite para acompanhar as principais notícias sobre cartões, milhas, contas globais e benefícios em primeira mão no canal gratuito do Alta Renda Blog no WhatsApp e no Alta Renda Blog.
1. O que foi anunciado pelo Banco Central
O Banco Central do Brasil e o BCE deram início a um estudo de viabilidade para interligar o Pix ao TARGET Instant Payment Settlement (TIPS). Segundo o BC, a análise vai cobrir quatro frentes:
- Técnica: se os dois sistemas conseguem conversar entre si com segurança e rapidez.
- Operacional: como o dinheiro sairia de um lado e chegaria ao outro no dia a dia.
- Jurídica: quais regras, contratos e responsabilidades valeriam entre Brasil e zona do euro.
- De negócio: custos, câmbio, quem participa e como o serviço seria oferecido ao público.
De acordo com o Banco Central, os fluxos econômicos e financeiros entre o Brasil e a área do euro são significativos, e a interligação poderia tornar os pagamentos entre as duas regiões mais rápidos, eficientes e baratos. O BC também destaca que conexões desse tipo podem permitir remessas internacionais e compras com o dinheiro disponível em moeda local em poucos segundos.
A iniciativa faz parte da agenda de evolução do Pix e está alinhada ao Plano de Ação do G20 para melhorar os pagamentos entre países, que busca reduzir custos, aumentar a velocidade, ampliar o acesso e dar mais transparência às transferências internacionais. O próprio BC já havia colocado a internacionalização no radar no Relatório de Gestão do Pix 2023-2025, publicado em agosto, que prevê tanto conexões diretas com outros países quanto a participação em plataformas multilaterais.
Importante: isso é um estudo, não um lançamento. Não há, por enquanto, data de estreia, tarifas, modelo de câmbio ou lista de bancos participantes.
2. O que é o TIPS, o sistema instantâneo da Europa
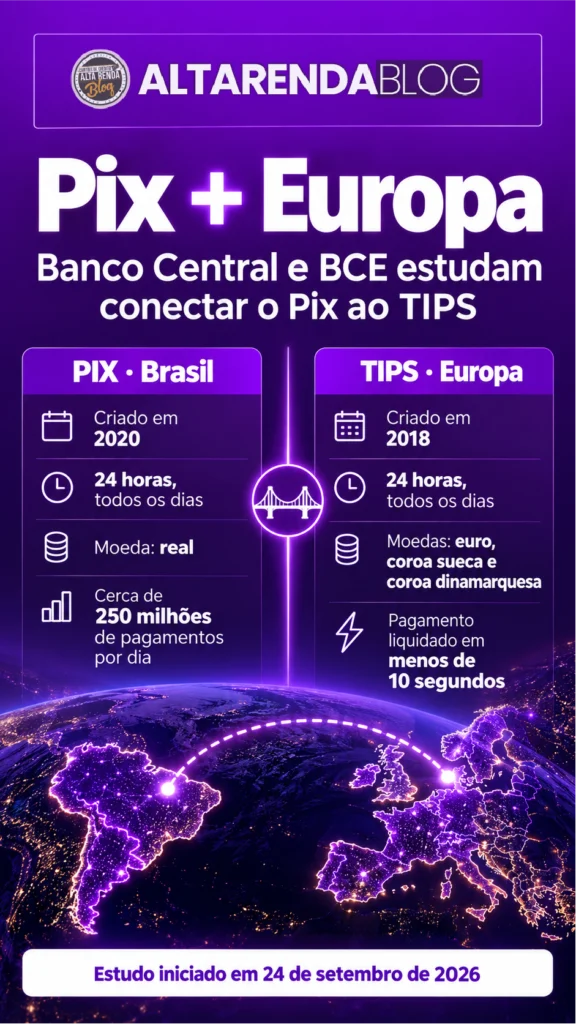
Se o Pix é o sistema de pagamentos instantâneos do Brasil, o TIPS cumpre um papel parecido na Europa, com uma diferença importante: ele nasceu para conectar vários países ao mesmo tempo. Criado e operado pelo Eurosistema (o BCE e os bancos centrais dos países que usam o euro), o TIPS entrou em operação em 30 de novembro de 2018.
Segundo o BCE, o sistema liquida cada pagamento individualmente em menos de 10 segundos, funciona 24 horas por dia, 7 dias por semana, o ano inteiro, e usa dinheiro de banco central, o que reduz o risco de uma das partes não honrar a operação. Hoje, o TIPS trabalha com três moedas:
- Euro
- Coroa sueca
- Coroa dinamarquesa
Há previsão de expansão para outras moedas do Espaço Econômico Europeu. Mais detalhes estão na página oficial do TIPS no site do BCE.
3. Pix e TIPS lado a lado
Para entender por que essa conexão faz sentido, vale comparar os dois sistemas:
| Característica | Pix (Brasil) | TIPS (Europa) |
|---|---|---|
| Quem opera | Banco Central do Brasil | Eurosistema (BCE e bancos centrais da zona do euro) |
| Lançamento | Novembro de 2020 | Novembro de 2018 |
| Funcionamento | 24 horas, todos os dias | 24 horas, todos os dias |
| Moedas | Real | Euro, coroa sueca e coroa dinamarquesa |
| Volume | Cerca de 250 milhões de pagamentos por dia, segundo o BCE | Atende países de toda a zona do euro |
| Liquidação | Em dinheiro de banco central | Em dinheiro de banco central, em menos de 10 segundos |
Na prática, os dois sistemas já compartilham a mesma lógica: dinheiro que cai na hora, a qualquer momento, com o banco central no meio da operação. A conexão serviria como uma “ponte” entre eles, sem que nenhum precise deixar de funcionar do jeito que funciona hoje.
4. Como funcionaria na prática para você
Os detalhes ainda serão definidos no estudo, mas a lógica apresentada pelos bancos centrais permite desenhar alguns cenários possíveis:
- Na viagem: você paga uma compra em uma loja europeia a partir da sua conta no Brasil, e o lojista recebe em euro em poucos segundos.
- Para a família: você envia reais para um filho que estuda em Portugal, e ele recebe em euro na conta dele quase na hora.
- No sentido inverso: um cliente ou parente na Europa manda euros, e o valor chega em reais na sua conta brasileira.
- Para empresas e profissionais: pagamentos a fornecedores ou recebimentos de clientes europeus com mais rapidez e menos intermediários.
Cada sistema continuaria com suas próprias regras e sua própria moeda. A ponte apenas trocaria as informações da transação e faria a liquidação entre os dois lados.
5. Os benefícios que o leitor pode ter
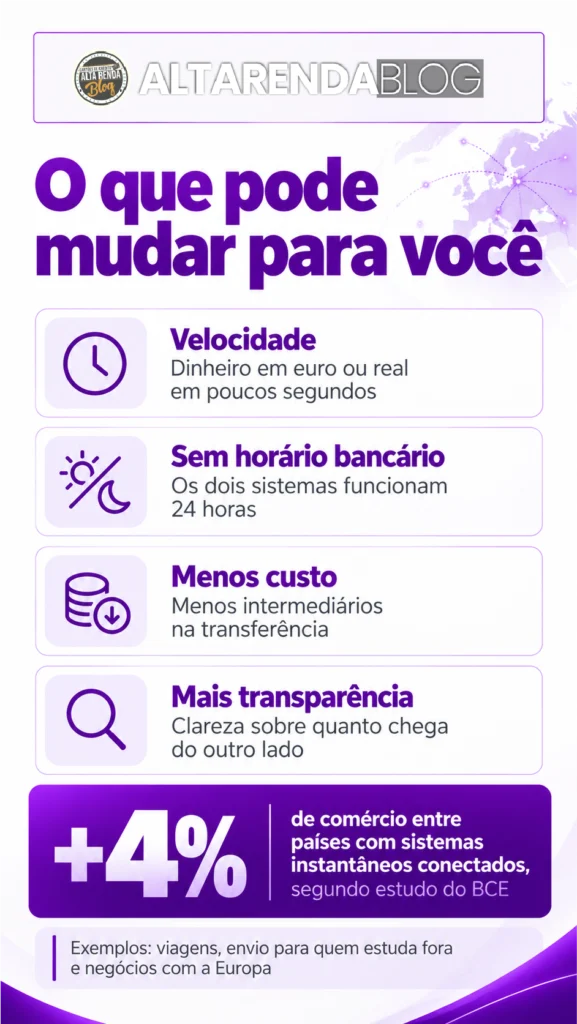
Hoje, mandar dinheiro para fora ou pagar algo no exterior costuma envolver bancos intermediários, prazos de dias úteis e custos que nem sempre ficam claros. Veja o que pode mudar se a conexão sair do papel:
| Situação | Como costuma ser hoje | O que a conexão Pix–TIPS promete |
|---|---|---|
| Velocidade | Transferências internacionais podem levar dias úteis | Dinheiro disponível em moeda local em poucos segundos |
| Horário | Muitas operações dependem de horário bancário | Os dois sistemas funcionam 24 horas, todos os dias |
| Custo | Tarifas de vários intermediários somadas ao câmbio | Menos intermediários, com potencial de custo menor |
| Transparência | Nem sempre fica claro quanto chega do outro lado | Um dos objetivos declarados é dar mais clareza às transações |
| Segurança | Depende de cada intermediário envolvido | Liquidação entre infraestruturas de bancos centrais |
Há ainda um efeito indireto que interessa a todos: mais concorrência. Se uma alternativa pública, rápida e barata passar a existir, bancos, contas globais e emissores de cartão tendem a ser pressionados a melhorar spread, tarifas e condições para não perder clientes.
O BCE também divulgou nesta quinta um estudo indicando que países com sistemas de pagamentos rápidos interligados registram cerca de 4% a mais de comércio entre si. Ou seja, o impacto vai além do turista: pode beneficiar exportadores, importadores e prestadores de serviço.
6. O que ainda não se sabe
Para você não criar expectativas erradas, vale deixar claro o que o anúncio não traz:
- Não há data de lançamento. O BC não informou prazo para concluir o estudo nem cronograma de implantação.
- Não há tarifas definidas. Quanto vai custar para o cliente ainda é uma incógnita.
- Não há modelo de câmbio. Não se sabe quem fará a conversão de real para euro nem qual cotação será usada.
- Não há lista de bancos. Ainda não se sabe quais instituições vão oferecer o serviço.
- Regras de proteção em aberto. Combate a fraudes, devolução de valores e contestação de pagamentos entre países precisam ser definidos.
- Viabilidade não garantida. Se o estudo concluir que a conexão não é viável, o projeto pode não avançar.
Outro ponto: o sistema oficial do Pix, administrado pelo BC, funciona hoje apenas dentro do Brasil. Os serviços de “Pix no exterior” que você eventualmente encontra em lojas de outros países dependem de acordos privados entre empresas, e não da infraestrutura do Banco Central. A conexão com o TIPS seria diferente justamente por ligar os sistemas oficiais dos dois lados.
7. E o IOF, como fica?
Essa é uma das perguntas que o leitor de alta renda mais deve fazer, e a resposta honesta é: ainda não existe regra para isso. Nem o Banco Central nem o BCE trataram de tributação no anúncio.
Hoje, como explicamos no nosso guia completo de IOF em compras internacionais 2026, a alíquota para compras no cartão de crédito e para envio de dinheiro a contas internacionais ficou igual, em 3,5%. Por isso, a grande diferença de custo entre as opções está no spread cambial, a margem cobrada sobre a cotação comercial da moeda.
Se a conexão Pix–TIPS sair do papel, dois pontos vão definir se ela vale a pena para você: como o IOF será aplicado e qual spread será cobrado na conversão. Vale acompanhar.
8. O Brasil não está sozinho na fila da Europa
O Eurosistema tem trabalhado para conectar o TIPS a sistemas instantâneos de várias partes do mundo. O Pix entra em uma lista que já tem outros projetos em andamento:
| Parceiro | Sistema | Estágio |
|---|---|---|
| Índia | UPI | Fase mais avançada: implementação em curso, com previsão até o primeiro semestre de 2027 (documento do BCE) |
| Suíça | SIC IP | Fase exploratória ao longo de 2026 (comunicado do BCE) |
| Multilateral | Nexus (BIS) | Negociação de acordos legais e contratuais (comunicado do BCE) |
| Brasil | Pix | Estudo de viabilidade iniciado em 24 de setembro de 2026 |
O Nexus é uma iniciativa do Banco de Compensações Internacionais (BIS) que funciona como um “hub”: em vez de cada país construir uma ponte com cada um dos outros, todos se conectam a uma plataforma central. O caso da Índia mostra que o caminho entre o estudo e o funcionamento real costuma levar alguns anos.
9. O que fazer enquanto a conexão não chega
Como não há data para o serviço, a sua próxima viagem à Europa ainda vai depender das ferramentas que já existem. Algumas dicas para economizar desde já:
- Compare o spread, não só o IOF. Com a alíquota igual entre cartão e conta internacional, a economia real está na cotação usada.
- Considere uma conta global. Bancos tradicionais também entraram nesse mercado, como mostramos na matéria sobre a ampliação da Conta Global Personnalité do Itaú.
- Fique de olho em condições promocionais. Algumas contas já chegaram a subsidiar o IOF, como no teste que fizemos com a AstroPay durante uma viagem pela Europa. Condições desse tipo mudam, então confira sempre as regras vigentes antes de usar.
- Mantenha o cartão premium para benefícios. Seguro viagem, acesso a salas VIP e acúmulo de pontos continuam sendo vantagens que um sistema de pagamento instantâneo não substitui.
10. O Pix não para de evoluir
A possível conexão com a Europa é mais um capítulo de um sistema que vem ganhando funções novas em ritmo acelerado, muitas delas impulsionadas pelos próprios bancos. Relembre algumas novidades que já cobrimos aqui no ARB:
- Bradesco libera Pix, pagamento de boleto e consulta de fatura direto no WhatsApp
- Caixa lança o Parcelar Pix com crédito de até R$ 50 mil
- Itaú lança Pix com imagem no WhatsApp
- Nubank libera Pix usando o limite do cartão de crédito
- Santander lança Pix pelo cartão de crédito com parcelamento
11. Linha do tempo
| Data | O que aconteceu |
|---|---|
| Novembro de 2018 | TIPS entra em operação na Europa |
| Novembro de 2020 | Pix é lançado pelo Banco Central do Brasil |
| Outubro de 2024 | BCE começa a explorar conexões do TIPS com a Índia e com o Nexus |
| Agosto de 2026 | BC publica o Relatório de Gestão do Pix com a internacionalização na agenda |
| 24 de setembro de 2026 | BC e BCE anunciam o estudo de viabilidade da conexão Pix–TIPS |
| Próximos passos | Conclusão do estudo, ainda sem data divulgada |
Perguntas frequentes
Já posso usar o Pix para pagar na Europa?
Não pelo sistema oficial do Banco Central. O que foi anunciado é um estudo. Serviços de “Pix no exterior” que existem hoje dependem de acordos entre empresas privadas.
Quando a conexão vai começar a funcionar?
Não há data oficial. O Banco Central não divulgou prazo para concluir o estudo nem cronograma de implantação.
Vai ser de graça, como o Pix entre pessoas no Brasil?
Ainda não se sabe. Tarifas, câmbio e a forma de cobrança fazem parte do que será estudado.
Vai ter IOF?
O anúncio não trata de tributação. Hoje, operações de câmbio para compras e envios ao exterior pagam 3,5% de IOF.
O dinheiro chega em reais ou em euros?
A proposta é que o valor chegue na moeda local de quem recebe: em euro na Europa e em real no Brasil.
Isso substitui o cartão de crédito internacional?
Não no curto prazo. E, mesmo no futuro, o cartão premium continua oferecendo benefícios que o Pix não tem, como seguros, salas VIP e pontos.
O que é o TIPS?
É o sistema de pagamentos instantâneos do Eurosistema, que liquida transferências em menos de 10 segundos, 24 horas por dia, em euro, coroa sueca e coroa dinamarquesa.
Conclusão
A conexão entre o Pix e o TIPS ainda está no começo, mas o sinal é claro: os bancos centrais do Brasil e da Europa querem tornar os pagamentos entre as duas regiões tão simples quanto um Pix feito aqui dentro. Se o estudo confirmar a viabilidade, quem viaja, estuda, investe ou faz negócios com a Europa pode ganhar em velocidade, transparência e custo. Até lá, a melhor estratégia continua sendo comparar spread, usar bem as contas globais e aproveitar os benefícios do seu cartão premium.
O Alta Renda Blog vai acompanhar cada etapa desse processo. Para receber as atualizações assim que forem divulgadas, entre no canal gratuito do ARB no WhatsApp e continue acompanhando o Alta Renda Blog.
Fontes oficiais
- Banco Central do Brasil: página oficial do Pix
- Banco Central do Brasil: Relatório de Gestão do Pix 2023-2025
- Banco Central Europeu: página oficial do TIPS
- Banco Central Europeu: lançamento do TIPS (2018)
- Banco Central Europeu: status dos pagamentos internacionais no TIPS
- Banco Central Europeu: avanço das conexões com Índia e Nexus
- Banco Central Europeu: exploração da conexão com a Suíça
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.