
ALTA RENDA BLOG 2026 – Já imaginou ter um cartão de crédito americano no bolso, acumulando pontos em dólar, sem precisar se mudar para os Estados Unidos? Pois esse caminho está mais aberto do que muita gente pensa. Com base em dados oficiais do IRS, a Receita Federal americana, e da American Express, mostramos como brasileiros que moram aqui estão conquistando seus cartões nos EUA, quais bancos aceitam o ITIN e o que fazer para evitar as recusas mais comuns. E a melhor parte: a Amex não é a única porta de entrada.
Quer ficar por dentro de mais notícias e matérias exclusivas do mundo financeiro? Acompanhe o canal de notícias grátis do ARB no WhatsApp e o Alta Renda Blog, seu blog exclusivo de notícias grátis.
Ter um cartão de crédito emitido nos Estados Unidos deixou de ser um privilégio de quem mora lá. Hoje, brasileiros que vivem aqui conseguem pedir cartões de bancos americanos, acumular pontos em dólar e aproveitar bônus de boas-vindas que simplesmente não existem no mercado nacional. O segredo não está em um único banco, mas em um documento: o ITIN.
Se você já leu o nosso guia sobre como a Amex libera cartões americanos para quem nunca saiu do Brasil, este conteúdo vai um passo além. Aqui você descobre quais outros bancos americanos aceitam brasileiros, quais recusam, quanto tempo cada etapa leva e onde a maioria das pessoas trava no processo.
1. Por que tantos brasileiros querem um cartão americano
O mercado de cartões dos Estados Unidos é um dos mais competitivos do mundo. Os bancos disputam clientes oferecendo vantagens que, no Brasil, costumam ficar restritas a cartões de altíssima renda ou nem existem.
Para o leitor do ARB, os principais atrativos são:
- Bônus de boas-vindas generosos: muitos cartões devolvem centenas de dólares em crédito ou pontos depois de um gasto mínimo nos primeiros meses.
- Cartões de entrada sem anuidade: é possível começar sem pagar nada por ano e construir histórico.
- Programas de pontos e milhas em dólar: acúmulo direto em programas de companhias aéreas e redes hoteleiras americanas.
- Histórico de crédito nos EUA: abre portas para cartões premium no futuro, com salas VIP, seguros e créditos anuais.
- Diversificação: um relacionamento bancário fora do Brasil, útil para quem viaja com frequência ou planeja investir lá fora.
O movimento ganhou ainda mais força com as mudanças da American Express no mercado brasileiro. Entenda o cenário em Amex em queda livre no Brasil: o que ninguém te contou.
2. O que é o ITIN e por que ele é a chave de tudo
O ITIN (Individual Taxpayer Identification Number) é um número de identificação fiscal com 9 dígitos emitido pelo IRS, a Receita Federal dos Estados Unidos. Ele existe para estrangeiros que precisam se identificar no sistema fiscal americano, mas não têm direito ao SSN, o número de seguridade social usado pelos cidadãos e residentes.
Na prática, é o ITIN que permite preencher o campo do SSN no pedido de cartão. Sem ele, a maioria dos bancos americanos simplesmente não consegue analisar a sua proposta.
O que o ITIN faz por você:
- Permite pedir cartões nos bancos que aceitam esse documento
- Faz com que o seu bom uso do cartão seja registrado nos birôs de crédito americanos
- Facilita futuras relações com bancos, corretoras e instituições dos EUA
O que o ITIN não faz:
- Não concede visto nem altera status imigratório
- Não autoriza trabalhar nos Estados Unidos
- Não substitui documentos de identidade fora do sistema fiscal
Essa distinção é importante para você entrar no processo com a expectativa certa: o ITIN é uma ferramenta fiscal e financeira, não migratória.
3. Como tirar o ITIN morando no Brasil
A boa notícia é que todo o processo pode ser feito sem sair do país. O pedido é feito pelo formulário W-7, normalmente acompanhado de uma declaração de imposto americana e de documentos que comprovem identidade e condição de estrangeiro, como o passaporte.
Existem dois caminhos principais:
| Caminho | Como funciona | Custo | Ponto de atenção |
|---|---|---|---|
| Envio pelo correio | Você monta o pacote e envia ao IRS no Texas | Sem taxa do IRS (apenas custos de envio) | Pode exigir envio do passaporte original ou cópia autenticada |
| Agente certificado pelo IRS | Um profissional autorizado preenche, revisa e envia o pedido por você | Serviço pago | Autentica os documentos, então o passaporte não precisa viajar |
Para a maioria dos leitores, o agente certificado é o caminho mais seguro. Ele reduz o risco de erros no formulário, evita o envio do passaporte original e acompanha o pedido junto ao IRS caso surja alguma pendência.
Já explicamos esse passo a passo em detalhes em como pedir seu cartão dos USA usando esta estratégia aqui no Brasil.
4. Quanto tempo leva todo o processo
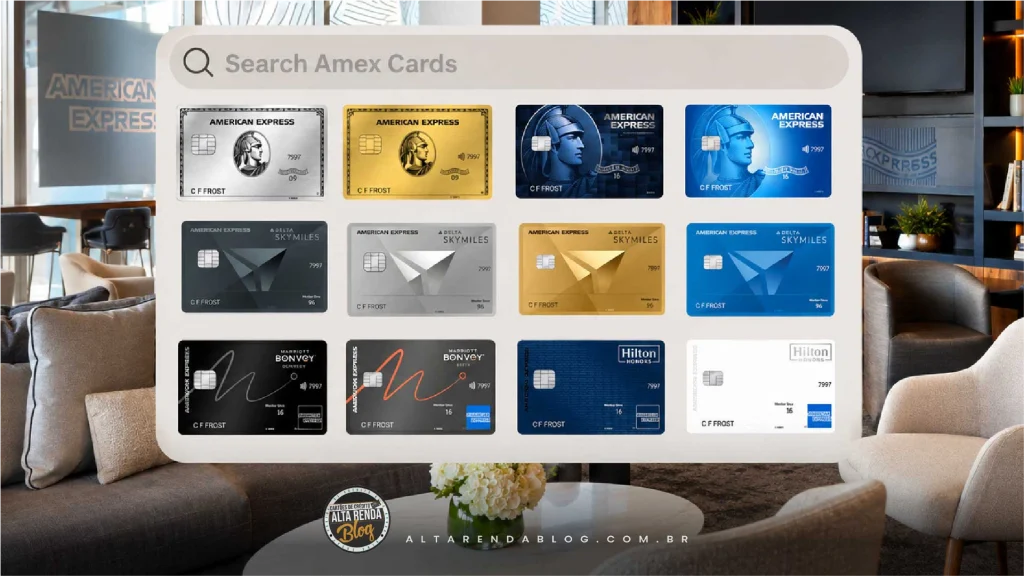
Planejamento é essencial, porque o ITIN não sai de um dia para o outro. Segundo o IRS, a resposta costuma levar cerca de 7 semanas. Para pedidos feitos do exterior, ou durante a temporada de impostos americana (de 15 de janeiro a 30 de abril), o prazo sobe para 9 a 11 semanas.
| Etapa | Prazo estimado |
|---|---|
| Emissão do passaporte (se ainda não tiver) | Varia conforme a agenda da Polícia Federal |
| Montagem do pedido de ITIN | Alguns dias, com apoio do contador |
| Análise do IRS (pedido do exterior) | 9 a 11 semanas |
| Pedido do cartão | Resposta online pode sair na hora |
| Chegada do cartão físico | Cerca de uma semana no endereço americano |
Dica do ARB: se você pretende usar o cartão em uma viagem específica, comece o processo com pelo menos três meses de antecedência.
5. O endereço nos EUA: onde a maioria das pessoas trava
Todo cartão americano exige um endereço válido nos Estados Unidos. É para lá que vão o cartão físico, as faturas e os comunicados do banco. Esse é, de longe, o ponto que mais gera dúvidas e recusas.
Alguns cuidados fazem diferença:
- Endereço residencial é o mais aceito. Muitos bancos recusam caixas postais e endereços comerciais de recebimento de correspondência.
- Consistência é fundamental. O endereço informado no pedido do cartão deve bater com o usado em outros cadastros americanos.
- Tenha um plano para receber o cartão. Alguém precisa receber a correspondência e fazer o cartão chegar até você.
Precisa de ajuda com o endereço ou com o ITIN?
Fale com o Edinho, contador da equipe Alta Renda Blog. Ele tira as suas dúvidas e disponibiliza um contador parceiro para cuidar do processo: WhatsApp (16) 98101-9581.
6. Quais bancos americanos aceitam ITIN
Aqui está a grande novidade deste guia: a American Express não é a única porta de entrada. Outros bancos também aceitam o ITIN no lugar do SSN, enquanto alguns grandes emissores ainda recusam.
| Banco | Aceita ITIN? | Observação |
|---|---|---|
| American Express | Sim | O ITIN é informado no campo do SSN |
| Capital One | Sim | O próprio banco orienta quem tem ITIN a comparar seus cartões |
| Citi | Relatos de aceitação | Confirme com o banco antes de pedir |
| Bank of America | Relatos de aceitação | Sem SSN, o pedido costuma ser presencial em agência |
| Barclays | Não | Exige SSN |
| Discover | Não | Exige SSN |
As políticas dos bancos mudam com frequência. Antes de enviar qualquer pedido, confirme as regras atuais diretamente com o emissor, já que cada recusa pode pesar no seu histórico.
7. Por qual cartão começar
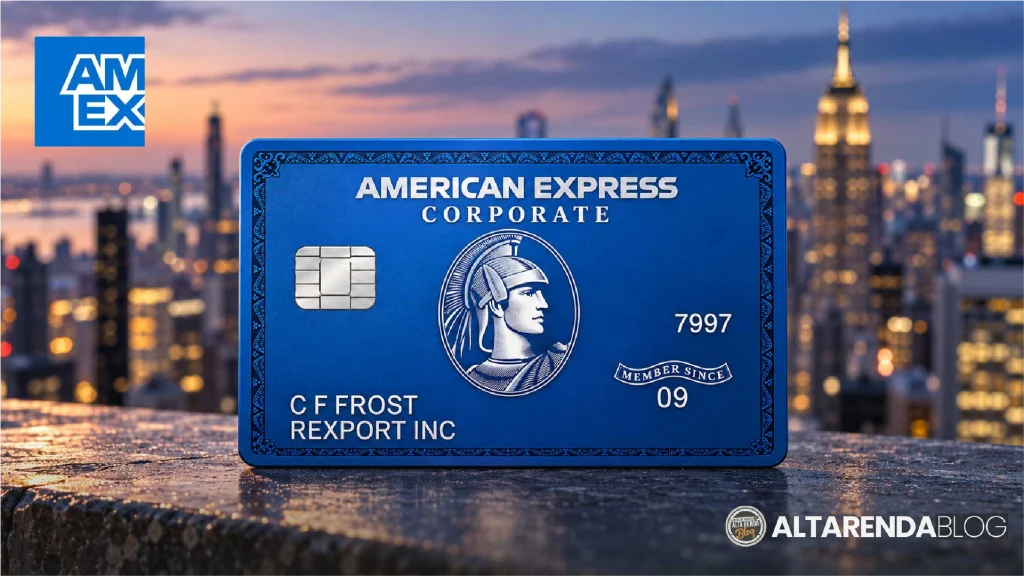
O erro mais comum de quem entra nesse universo é mirar logo no cartão mais desejado, como o The Platinum Card da Amex. Sem histórico nos Estados Unidos, as chances de recusa são altas.
A recomendação de quem já percorreu esse caminho é começar por um cartão de entrada, construir relacionamento e só depois subir de categoria. Na Amex, o Blue Cash Everyday é a porta de entrada mais citada: não tem anuidade e oferece cashback.
| Fase | Perfil de cartão | Objetivo |
|---|---|---|
| 1. Entrada | Sem anuidade, com cashback | Construir histórico e relacionamento |
| 2. Intermediária | Cartões de pontos, cobrands aéreos e hoteleiros | Acumular pontos e milhas em dólar |
| 3. Premium | Cartões com salas VIP, créditos anuais e seguros | Benefícios de viagem de alto nível |
Veja como os primeiros brasileiros fizeram essa escalada em como pedir cartões American Express dos EUA aqui do Brasil e no relato original em American Express americano fácil.
8. O seu histórico de crédito brasileiro ajuda?
Em parte. Desde o fim de 2021, a American Express, em parceria com a fintech Nova Credit, passou a considerar o histórico de crédito de brasileiros que se mudam para os Estados Unidos. A tecnologia, chamada Credit Passport, traduz o seu histórico daqui em um relatório equivalente ao americano.
É importante entender o limite dessa ferramenta: ela foi criada para quem se muda para os EUA. Para quem continua morando no Brasil, o caminho principal segue sendo o ITIN somado a um endereço americano. Ainda assim, manter um bom histórico aqui nunca é desperdício.
9. Erros que fazem o pedido ser recusado
- Pedir vários cartões ao mesmo tempo: cada consulta pesa no histórico. Faça um pedido por vez.
- Começar pelo cartão premium: sem histórico, a recusa é provável.
- Usar endereço de caixa postal: muitos bancos recusam.
- Preencher dados inconsistentes: nome, endereço e ITIN devem bater em todos os cadastros.
- Tentar o pedido sem ITIN: sem ITIN ou SSN, o seu bom uso do cartão pode não ser registrado nos birôs americanos, e o histórico não se forma.
- Fazer tudo sozinho sem orientação: um erro no W-7 pode atrasar o ITIN em meses.
10. Como o Alta Renda Blog pode te ajudar
O ARB acompanha esse caminho desde 2022, com leitores que já conquistaram seus cartões americanos. Para facilitar a sua jornada, a nossa equipe conta com apoio especializado:
Atendimento ARB para cartões americanos
Dúvidas sobre ITIN, endereço nos EUA e pedido do cartão: fale com o Edinho, contador da equipe, que disponibiliza um contador parceiro para conduzir o processo.
WhatsApp: (16) 98101-9581
Resumo: o caminho em 5 passos
| Passo | O que fazer | Benefício para você |
|---|---|---|
| 1 | Ter passaporte válido | Documento base de todo o processo |
| 2 | Tirar o ITIN com agente certificado | Libera o pedido nos bancos americanos |
| 3 | Definir um endereço residencial nos EUA | Evita a recusa mais comum |
| 4 | Pedir um cartão de entrada (Amex ou Capital One) | Começa a construir histórico sem anuidade |
| 5 | Usar bem e subir de categoria | Acesso futuro a cartões premium, salas VIP e bônus maiores |
Perguntas frequentes
Preciso morar nos Estados Unidos para ter um cartão americano?
Não. Você pode morar no Brasil, desde que tenha ITIN e um endereço válido nos EUA para receber o cartão e as correspondências.
O ITIN me dá visto ou permissão para trabalhar nos EUA?
Não. O ITIN tem uso exclusivamente fiscal e não altera a sua situação migratória.
Posso tirar o ITIN sem viajar?
Sim. O pedido pode ser feito pelo correio ou por meio de um agente certificado pelo IRS, inclusive a partir do Brasil.
Quanto tempo o IRS leva para emitir o ITIN?
Para pedidos feitos do exterior, a estimativa oficial é de 9 a 11 semanas.
Posso usar o endereço de um parente nos EUA?
Essa é uma das dúvidas mais comuns e depende do seu caso. Fale com o Edinho pelo WhatsApp (16) 98101-9581 para receber orientação do contador parceiro.
Qual é o melhor primeiro cartão?
Um cartão de entrada sem anuidade, como o Amex Blue Cash Everyday, é o ponto de partida mais recomendado para construir histórico.
Ter cartão americano melhora meu score no Brasil?
Não. Os sistemas de crédito do Brasil e dos EUA são independentes. O cartão americano constrói histórico apenas nos Estados Unidos.
Conclusão
Ter um cartão americano morando no Brasil é real, possível e cada vez mais acessível. O caminho passa pelo ITIN, por um endereço nos Estados Unidos e por uma estratégia paciente, começando por cartões de entrada e subindo de categoria com o tempo. E, mais importante, a American Express não é a única opção: bancos como a Capital One também abrem as portas para quem tem ITIN.
Com planejamento e o apoio certo, você passa a ter acesso a bônus de boas-vindas, pontos em dólar e, no futuro, aos cartões premium mais desejados do mundo.
Quer receber as próximas novidades sobre cartões premium em primeira mão? Siga o canal do ARB no WhatsApp e continue acompanhando o Alta Renda Blog.
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.