
ALTA RENDA BLOG 2026 – Quem diria que uma cooperativa faria o mercado financeiro disputar espaço na fila? O Sicoob estreou no mercado de capitais com sua primeira emissão pública de Letras Financeiras, e a procura surpreendeu. A meta inicial era de cerca de R$ 800 milhões, mas os investidores apresentaram R$ 3,23 bilhões em intenções, mais de quatro vezes o previsto. Com isso, a operação foi ampliada e fechou em R$ 973,3 milhões, divididos em duas séries de dois e três anos.
Para os mais de 10 milhões de cooperados, a notícia significa uma instituição com mais fôlego para crescer e oferecer crédito, com mais solidez para os próximos anos.
Quer receber em primeira mão as notícias e matérias exclusivas do mundo financeiro? Entre no nosso canal de notícias grátis no WhatsApp e acompanhe tudo no Alta Renda Blog.
O Sicoob, maior rede de atendimento financeiro do Brasil em número de agências, deu um passo que poucos esperavam de uma instituição cooperativa: estreou no mercado de capitais com sua primeira emissão pública de Letras Financeiras (LFs). E a estreia foi forte. A oferta começou desenhada para cerca de R$ 800 milhões, atraiu mais de R$ 3,2 bilhões em intenções de investimento e terminou ampliada para R$ 973,3 milhões.
Mas o que isso muda para quem é cooperado, usa os cartões do Sicoob ou acompanha renda fixa? Neste artigo, o Alta Renda Blog traduz a notícia em linguagem simples e mostra, ponto a ponto, onde estão os benefícios práticos para o cliente final.
1. A notícia em 30 segundos
- O que aconteceu: o Banco Sicoob concluiu sua primeira emissão pública de Letras Financeiras, em outubro de 2026.
- Quanto foi captado: R$ 973,3 milhões, divididos em duas séries.
- Prazos: uma série de 2 anos e outra de 3 anos.
- Quem comprou: principalmente investidores institucionais (fundos, gestoras, seguradoras e afins).
- Por que importa: o Sicoob passa a ter uma nova fonte de recursos, mais longa e previsível, para sustentar o crescimento do crédito e dos serviços nas cooperativas.
2. Os números da emissão
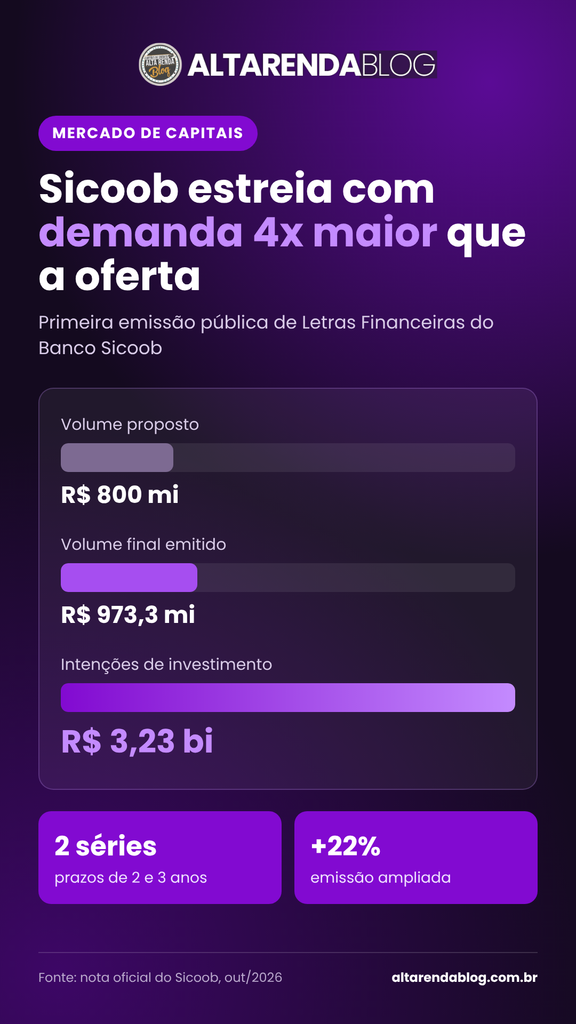
A procura superou com folga o que o Sicoob havia planejado. Veja o resumo:
| Indicador | Valor | O que significa |
|---|---|---|
| Volume inicialmente proposto | Cerca de R$ 800 milhões | Meta original da operação |
| Intenções de investimento | Cerca de R$ 3,23 bilhões | Mais de 4 vezes o volume proposto |
| Volume final emitido | R$ 973,3 milhões | Emissão ampliada em cerca de 22% por causa da demanda |
| Número de séries | 2 | Uma de 2 anos e outra de 3 anos |
| Perfil dos compradores | Investidores institucionais | Grandes gestores avaliaram e aprovaram o risco do emissor |
Leitura do ARB: quando a demanda passa de quatro vezes a oferta na estreia, o mercado está dizendo que confia no emissor. Essa “primeira referência” tende a facilitar e baratear as próximas captações do Sicoob, e é aí que o benefício começa a chegar ao cooperado.
[IMAGEM 2 – GRÁFICO DE DEMANDA] Card 9:16 com barras comparando R$ 800 mi (proposta), R$ 973,3 mi (emitido) e R$ 3,23 bi (demanda). Destaque: “Demanda mais de 4x maior”.
3. Afinal, o que é uma Letra Financeira?
A Letra Financeira é um título de renda fixa que bancos e instituições financeiras emitem para captar dinheiro por prazos mais longos. Funciona, de forma simplificada, como um “empréstimo” que o investidor faz à instituição, com regras de remuneração e vencimento definidas no momento da emissão.
Para a instituição, a vantagem é ter recursos que ficam mais tempo no caixa. Para o investidor, é uma alternativa de renda fixa com condições conhecidas desde o início.
| Característica | Letra Financeira (LF) | CDB tradicional |
|---|---|---|
| Quem emite | Bancos e instituições financeiras | Bancos e instituições financeiras |
| Prazo mínimo | 24 meses, pela regulamentação do CMN | Variável, inclusive com liquidez diária |
| Resgate antecipado | Em regra, não é permitido | Depende do produto |
| Garantia do FGC | Não possui | Sim, dentro dos limites do fundo |
| Ticket de entrada | Alto (ofertas de mercado costumam ter valor unitário de R$ 50 mil) | Geralmente baixo |
| Público típico | Investidores institucionais e qualificados | Investidores em geral |
| Imposto de Renda | Tabela regressiva da renda fixa (15% acima de 720 dias) | Tabela regressiva da renda fixa |
Ponto de atenção: por não contar com a garantia do FGC e não permitir resgate antes do vencimento, a LF exige que o investidor confie na saúde financeira do emissor e esteja disposto a deixar o dinheiro aplicado por todo o prazo. É um produto para quem tem horizonte longo e reserva de emergência já formada em outros ativos.
[IMAGEM 3 – EXPLICATIVA] Card 9:16 “O que é Letra Financeira?” com três ícones: prazo mínimo de 2 anos | sem resgate antecipado | sem garantia do FGC.
4. Por que o Sicoob decidiu ir ao mercado de capitais
Até aqui, o Sicoob se financiava principalmente pelas fontes tradicionais do cooperativismo, como depósitos dos próprios cooperados. Com a emissão de LFs, ele abre uma nova porta. Segundo a instituição, os objetivos são:
- Diversificar as fontes de recursos, sem depender de um único tipo de captação;
- Alongar os prazos do dinheiro captado, combinando melhor com empréstimos de prazo mais longo;
- Dar mais previsibilidade ao fluxo de caixa e à gestão de liquidez;
- Construir um relacionamento recorrente com investidores institucionais, com novas emissões no futuro.
Janderson Facchin, diretor Administrativo e Financeiro do Sicoob, resumiu a operação como o começo de uma nova etapa da estratégia financeira da instituição, e não apenas uma captação isolada. Para ele, a forte demanda mostra a receptividade do mercado e dá uma base sólida para avançar nessa agenda.
5. Os benefícios para o cooperado e o cliente final
Você provavelmente não comprou essas LFs, já que a emissão foi voltada a grandes investidores. Ainda assim, o movimento pode trazer ganhos indiretos para quem está do outro lado do balcão:
| Benefício potencial | Como pode chegar ao cliente |
|---|---|
| Mais fôlego para conceder crédito | Com mais recursos de longo prazo, as cooperativas ganham capacidade para financiamentos, crédito rural, capital de giro e crédito pessoal. |
| Crédito de prazo mais longo | Captar por 2 e 3 anos ajuda a oferecer linhas com prazos compatíveis, sem descasamento no balanço. |
| Instituição mais sólida | Uma gestão de liquidez mais robusta reduz riscos e dá mais segurança a quem mantém conta, investimentos e cartões no Sicoob. |
| Custo de captação tende a cair | Com o histórico positivo da estreia, futuras emissões podem sair mais baratas, o que abre espaço para condições mais competitivas. |
| Crescimento sustentável da rede | Mais estrutura para manter a presença em municípios onde o Sicoob é a única instituição financeira. |
Importante: o Sicoob não anunciou mudanças em taxas, produtos ou cartões a partir desta emissão. Os benefícios acima são efeitos esperados de uma captação mais diversificada e devem aparecer de forma gradual, conforme a estratégia avança.
[IMAGEM 4 – BENEFÍCIOS AO COOPERADO] Card 9:16 “O que muda para você”: mais crédito disponível | prazos mais longos | instituição mais sólida | custo de captação menor no futuro.
6. O Sicoob em números
Para entender o peso dessa estreia, vale relembrar o tamanho do sistema:
| Indicador | Dado |
|---|---|
| Cooperados | Mais de 10 milhões |
| Presença | Todos os estados e o Distrito Federal |
| Cooperativas singulares | 315 |
| Cooperativas centrais | 14 |
| Pontos de atendimento | Mais de 4,7 mil (líder em número de agências no Brasil) |
| Municípios onde é a única instituição financeira | Mais de 420 |
O sistema reúne ainda o Centro Cooperativo Sicoob (CCS), formado por uma confederação e um banco cooperativo, além de processadora e bandeira de cartões, administradora de consórcios, entidade de previdência complementar, seguradora e um instituto de investimento social. Entre os serviços oferecidos estão conta corrente, crédito, investimentos, cartões, previdência, consórcio, seguros, cobrança bancária e adquirência.
[IMAGEM 5 – RAIO-X DO SICOOB] Card 9:16 com mapa do Brasil e os números: +10 milhões de cooperados | 315 cooperativas | +4,7 mil pontos | única instituição em +420 municípios.
7. O que esperar daqui para frente
- Novas emissões: o Sicoob afirma que quer uma presença progressiva e recorrente no mercado de capitais, usando diferentes instrumentos conforme a necessidade das cooperativas e as condições de mercado.
- Referência de preço: a estreia cria um parâmetro que investidores vão usar para avaliar as próximas ofertas.
- Complemento, não substituição: as LFs somam-se às fontes tradicionais de recursos do cooperativismo, sem substituí-las.
8. Vale a pena investir em Letras Financeiras?
Para o público de alta renda, as LFs podem ser uma peça interessante na carteira de renda fixa, principalmente por costumarem oferecer remuneração acima de produtos de prazo mais curto. Antes de considerar, porém, avalie:
- Se você tem perfil de investidor compatível e acesso via plataforma ou assessoria;
- Se pode deixar o valor aplicado por no mínimo dois anos, sem precisar resgatar;
- Se aceita a ausência da garantia do FGC e confia na solidez do emissor;
- Se o ativo cabe na sua diversificação, sem concentrar demais em um único emissor.
Na dúvida, converse com um profissional de investimentos certificado antes de decidir.
9. Perguntas frequentes
O Sicoob vendeu essas Letras Financeiras para pessoas físicas?
A emissão teve forte participação de investidores institucionais. O comunicado oficial não detalhou oferta ao varejo.
Quanto o Sicoob captou?
R$ 973,3 milhões, em duas séries, com prazos de dois e três anos.
Por que a emissão foi ampliada?
Porque a procura chegou a cerca de R$ 3,23 bilhões, mais de quatro vezes os R$ 800 milhões inicialmente propostos.
Letra Financeira tem garantia do FGC?
Não. Esse é um dos principais pontos de diferença em relação a CDBs, LCIs e LCAs.
Meu cartão ou minha conta no Sicoob mudam com essa notícia?
Não houve anúncio de mudanças em produtos. O efeito esperado é indireto: mais recursos e mais solidez para o sistema crescer e oferecer crédito.
O Sicoob fará novas emissões?
Sim, essa é a intenção declarada: construir uma presença recorrente no mercado de capitais nos próximos anos.
10. Conclusão
A estreia do Sicoob no mercado de capitais mostra que o cooperativismo de crédito brasileiro atingiu um novo patamar de maturidade financeira. Com demanda quatro vezes maior que a oferta, a instituição sai da primeira emissão com credibilidade reforçada e uma nova fonte de recursos de longo prazo. Para o cooperado, o recado é positivo: um sistema com mais fôlego, mais solidez e mais capacidade de oferecer crédito e serviços nos próximos anos.
Quer acompanhar as principais novidades do mercado financeiro premium em primeira mão?
Entre no canal do ARB no WhatsApp e continue lendo no Alta Renda Blog.
Fontes consultadas
- Nota oficial do Sicoob sobre a primeira emissão pública de Letras Financeiras (outubro de 2026) – www.sicoob.com.br
- Regulamentação do Conselho Monetário Nacional sobre Letras Financeiras (Resolução CMN 5.007/2022)
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.