
Levantamento da Peers mostra resultados distintos entre os quatro grandes bancos, com aumento da inadimplência e maior peso das provisões.
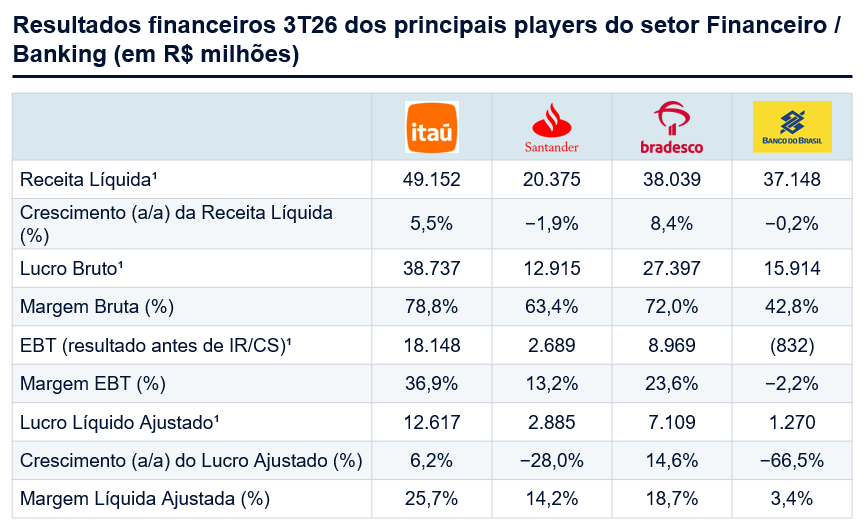
Os resultados do terceiro trimestre de 2026 mostram que os grandes bancos brasileiros atravessam momentos diferentes. No comparativo da Peers, o Itaú apresenta o maior lucro ajustado e a maior rentabilidade, enquanto o Bradesco registra o crescimento mais expressivo do lucro na comparação anual. Santander e Banco do Brasil, por sua vez, aparecem com retração dos ganhos.
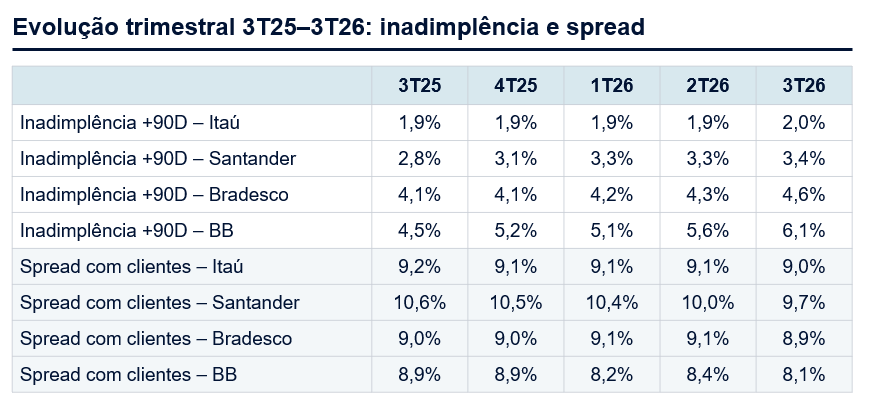
Um ponto une as quatro instituições: a inadimplência acima de 90 dias aumentou em relação ao terceiro trimestre de 2025. O impacto, porém, varia conforme a composição da carteira e a capacidade de cada banco de absorver o custo do crédito.
Os números apresentados nesta matéria seguem o levantamento fornecido da Peers. Indicadores ajustados, recortes de carteira e metodologias podem diferir daqueles utilizados em outras apresentações dos bancos.
Lucro ajustado: Itaú mantém a dianteira
Os quatro bancos somaram aproximadamente R$ 23,9 bilhões em lucro líquido ajustado no trimestre, considerando os valores da tabela.
| Banco | Lucro líquido ajustado no 3T26 | Variação anual | ROAE |
|---|---|---|---|
| Itaú | R$ 12,617 bilhões | +6,2% | 23,6% |
| Bradesco | R$ 7,109 bilhões | +14,6% | 15,6% |
| Santander | R$ 2,885 bilhões | −28,0% | 11,9% |
| Banco do Brasil | R$ 1,270 bilhão | −66,5% | 2,8% |
ROAE é o retorno sobre o patrimônio líquido médio, uma medida de rentabilidade.
O Itaú respondeu por aproximadamente 53% do lucro combinado das quatro instituições. O Bradesco apresentou a maior expansão percentual dos ganhos, mas permaneceu abaixo do Itaú em rentabilidade.
Itaú combina expansão da carteira com menor inadimplência
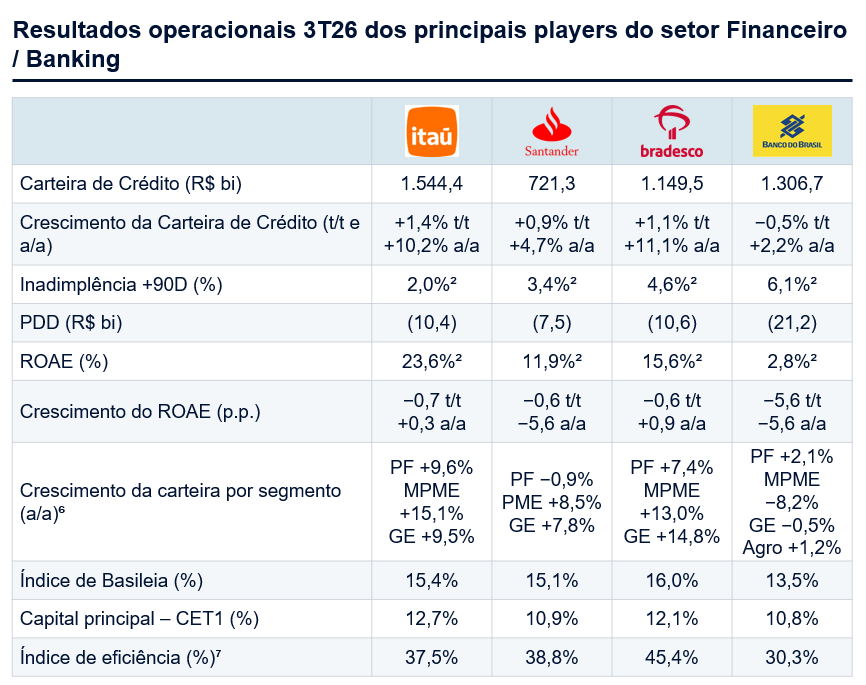
No levantamento, a carteira de crédito do Itaú atingiu R$ 1,544 trilhão, com crescimento de 10,2% em 12 meses. A inadimplência acima de 90 dias ficou em 2,0%, ante 1,9% um ano antes.
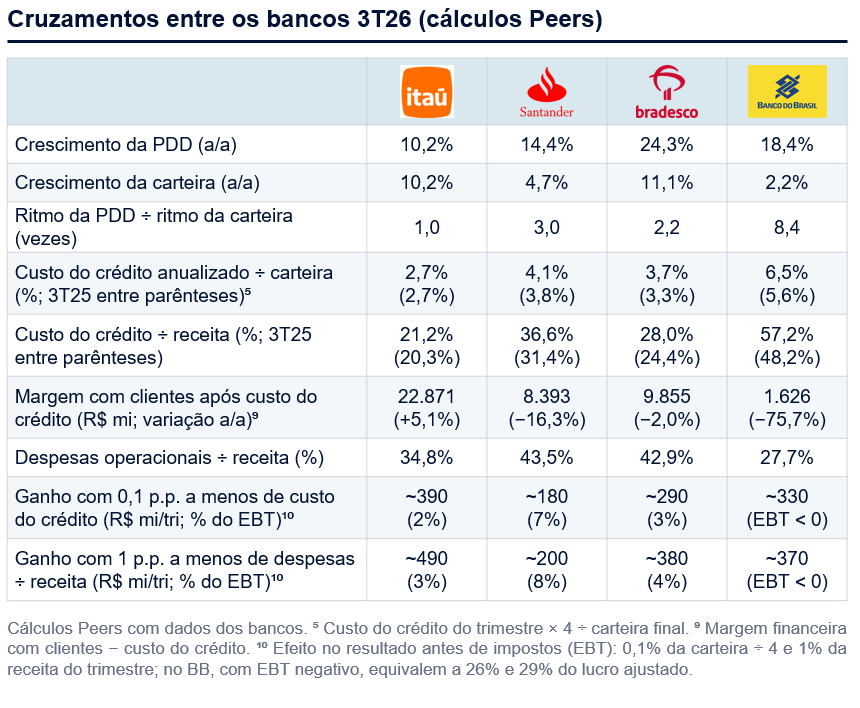
O avanço das provisões para devedores duvidosos, de 10,2%, acompanhou o crescimento da carteira. Já a margem com clientes após o custo do crédito alcançou R$ 22,871 bilhões, alta anual de 5,1%, conforme o cálculo apresentado pela Peers.
Esse conjunto ajuda a explicar a posição do banco no comparativo: expansão do crédito, aumento do lucro e menor percentual de atrasos entre os quatro participantes. Ainda assim, o ROAE recuou 0,7 ponto percentual em relação ao trimestre anterior, mostrando que a liderança não elimina as pressões sobre a operação.
Bradesco amplia o lucro, mas provisões exigem atenção
O Bradesco registrou crescimento anual de 14,6% no lucro ajustado, acompanhado por expansão de 11,1% na carteira de crédito, que chegou a R$ 1,150 trilhão.
A receita líquida aumentou 8,4%, o maior avanço entre os bancos analisados. A qualidade do crédito, entretanto, merece acompanhamento: a inadimplência acima de 90 dias passou de 4,1% para 4,6% em um ano.
As provisões cresceram 24,3%, ritmo superior ao da carteira. A margem com clientes após o custo do crédito recuou 2,0%, apesar da expansão do lucro ajustado.
A leitura é que o resultado final melhorou, mas o crédito continua sendo um ponto de pressão. O avanço do lucro, isoladamente, não representa melhora de todos os indicadores operacionais.
Santander enfrenta queda no lucro e no spread
O Santander apresentou lucro ajustado de R$ 2,885 bilhões, queda de 28,0% em relação ao mesmo trimestre de 2025. O ROAE ficou em 11,9%, com redução anual de 5,6 pontos percentuais.
A carteira de crédito cresceu 4,7%, para R$ 721,3 bilhões, enquanto a inadimplência acima de 90 dias aumentou de 2,8% para 3,4%.
Outro sinal de pressão aparece no spread com clientes — indicador da diferença entre taxas de aplicação e captação, conforme o recorte utilizado. No comparativo, ele caiu de 10,6% para 9,7% em 12 meses.
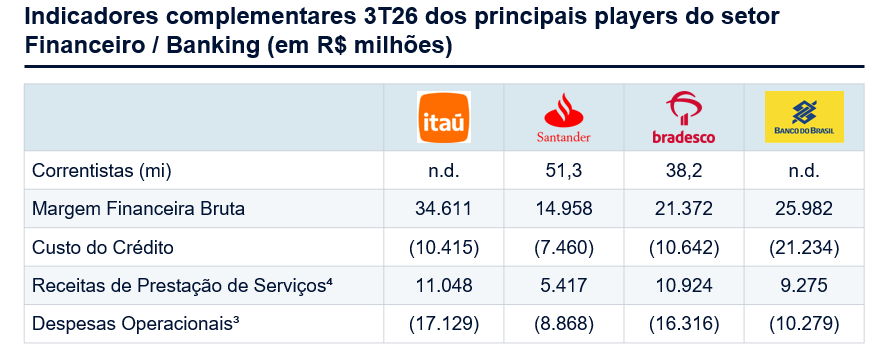
A combinação de menor spread e maior custo do crédito se reflete na margem com clientes após as perdas: R$ 8,393 bilhões, retração anual de 16,3%.
Banco do Brasil apresenta a maior pressão sobre os resultados
O Banco do Brasil teve a maior queda percentual do lucro ajustado entre as instituições analisadas: 66,5%, para R$ 1,270 bilhão.
A carteira de crédito somou R$ 1,307 trilhão, com crescimento anual de 2,2% e redução de 0,5% em relação ao trimestre anterior. Já a inadimplência acima de 90 dias avançou de 4,5% para 6,1% em um ano.
No levantamento, o custo do crédito alcançou R$ 21,234 bilhões, equivalente a 57,2% da receita líquida, ante 48,2% no terceiro trimestre de 2025.
A margem com clientes após o custo do crédito caiu 75,7%, para R$ 1,626 bilhão. O resultado antes de impostos apresentado na tabela ficou negativo em R$ 832 milhões, embora o lucro líquido ajustado tenha permanecido positivo. São indicadores distintos e não devem ser tratados como equivalentes.
Inadimplência subiu nos quatro bancos
A evolução dos atrasos ajuda a visualizar a diferença entre as instituições:
| Banco | Inadimplência acima de 90 dias no 3T25 | No 3T26 | Variação |
|---|---|---|---|
| Itaú | 1,9% | 2,0% | +0,1 p.p. |
| Santander | 2,8% | 3,4% | +0,6 p.p. |
| Bradesco | 4,1% | 4,6% | +0,5 p.p. |
| Banco do Brasil | 4,5% | 6,1% | +1,6 p.p. |
Além da alta dos atrasos, o spread com clientes recuou nos quatro bancos na comparação anual apresentada pela Peers. Essa combinação aumenta a importância da seleção de crédito, da cobrança e do controle de despesas.
Cobertura de provisões exige cuidado na comparação
A tabela apresenta coberturas de 52,5% no Itaú, 65,5% no Santander, 142,6% no Bradesco e 137,8% no Banco do Brasil. Entretanto, as bases de cálculo são diferentes.
Itaú e Santander aparecem com referência em créditos classificados no Estágio 3. Bradesco e Banco do Brasil utilizam operações com atraso superior a 90 dias.
Por isso, não é adequado classificar um banco como mais protegido apenas comparando esses quatro percentuais. A diferença de denominador impede uma leitura direta.
O que esses resultados significam para os clientes?
Para quem acompanha cartões, limites e relacionamento bancário, os balanços ajudam a entender o ambiente em que os bancos tomam decisões. Maior pressão com perdas de crédito pode incentivar uma postura mais criteriosa nas concessões e revisões de risco.
Isso, porém, não permite afirmar que haverá corte de limite, mudança de anuidade ou redução de benefícios em um cartão específico. Essas decisões dependem das políticas de cada instituição e do perfil de cada cliente.
Na leitura do Cartões de Crédito Alta Renda, o principal destaque do trimestre é a diferença na capacidade de transformar crédito em resultado: o Itaú lidera os indicadores de lucro e rentabilidade do levantamento; o Bradesco amplia os ganhos com pressão nas provisões; e Santander e Banco do Brasil enfrentam maior deterioração dos resultados anuais.
Fonte dos números e cálculos comparativos: material “Peers — Análise de Resultados do 3T26: Bancos”, fornecido para esta matéria. Variações anuais comparam o 3T26 ao 3T25; variações trimestrais comparam o 3T26 ao 2T26.
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.