
ALTA RENDA BLOG 2026 – O Banco Central decidiu manter a Selic em 13,75% ao ano, e isso é uma boa notícia para quem tem dinheiro parado. Com os juros ainda altos, a renda fixa segue pagando bem, e a escolha de onde deixar a sua reserva pode render até R$ 40 a mais por ano a cada R$ 1.000, só por trocar a poupança por outra opção com a mesma segurança.
Neste artigo, o Alta Renda Blog fez as contas para você: quanto R$ 1.000 rendem em um ano em cada conta digital e no Tesouro Selic, já descontado o Imposto de Renda, e quais regras escondidas podem mudar esse resultado.
Quer receber comparativos como este primeiro? Entre no canal do ARB no WhatsApp e acompanhe as novidades no Alta Renda Blog.
1. O que o Copom decidiu e o que muda para você
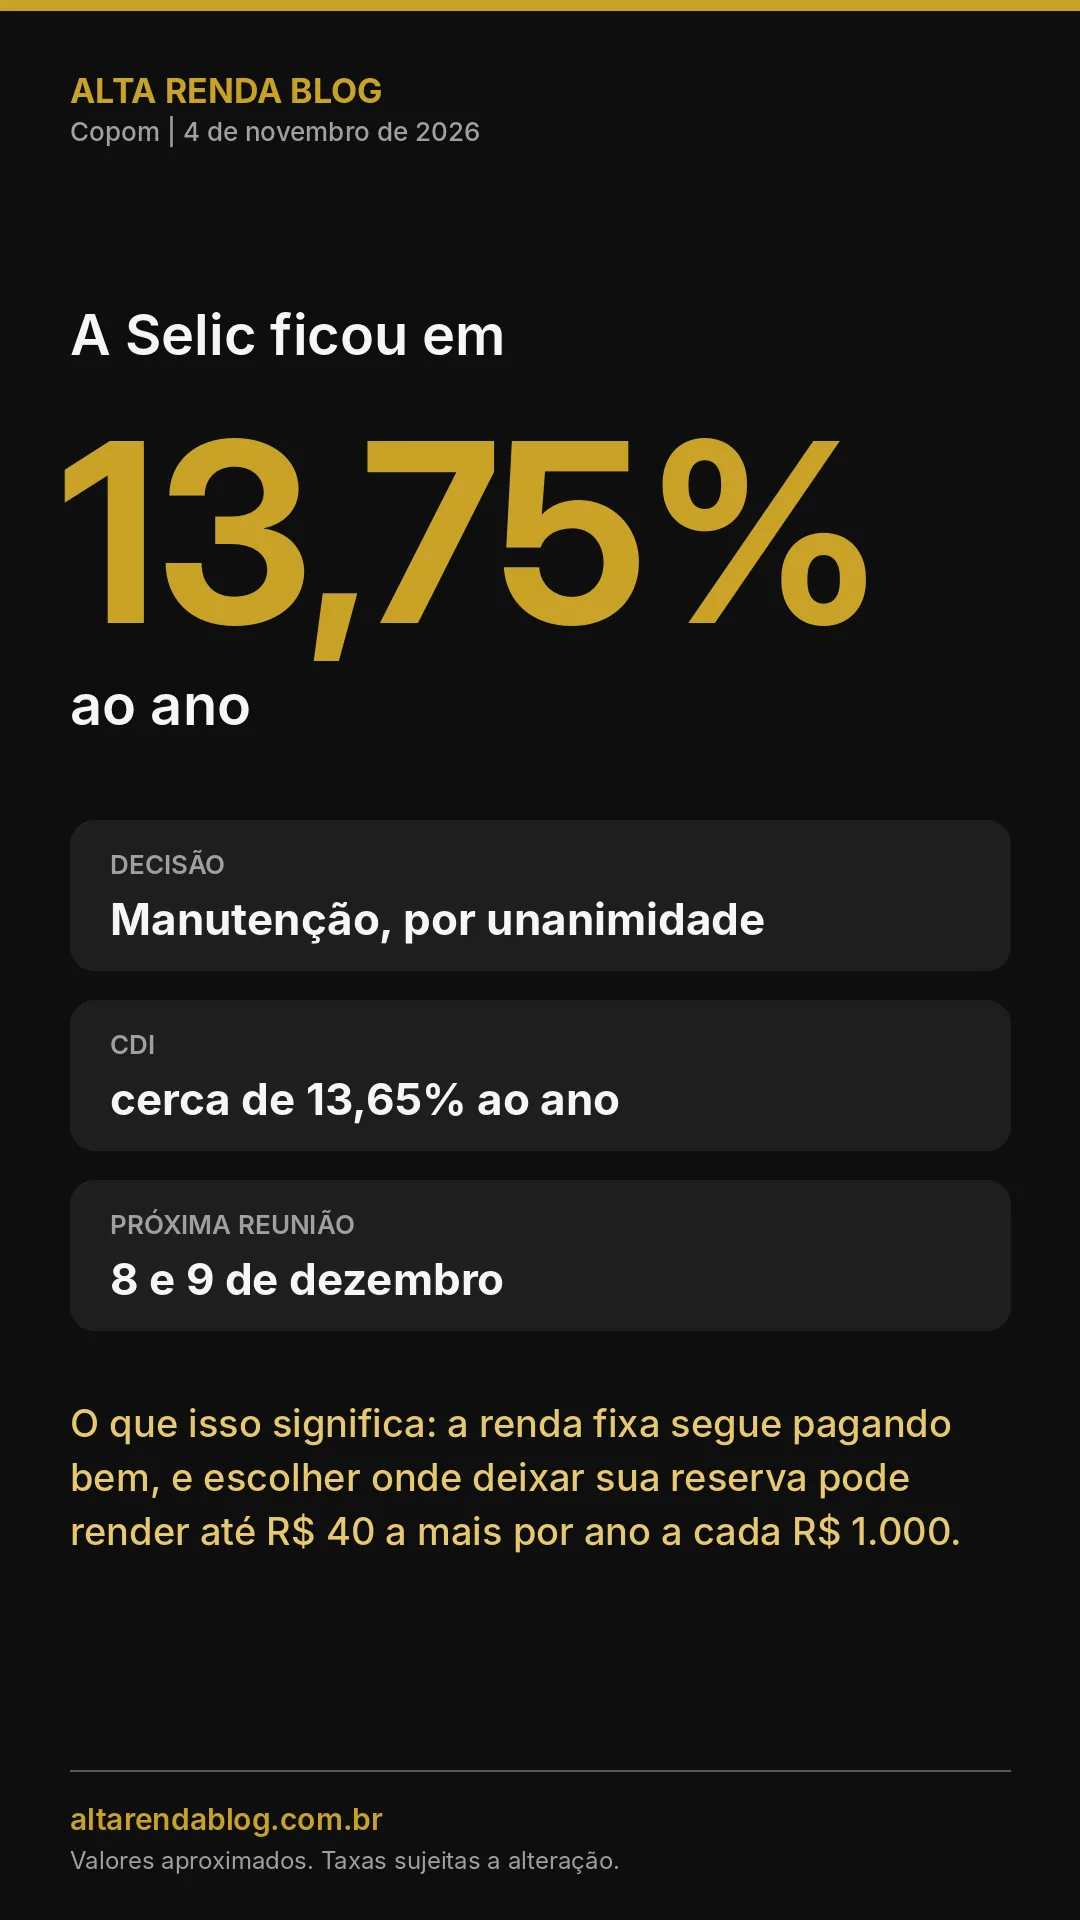
Na quarta-feira, 4 de novembro de 2026, o Copom manteve a Selic em 13,75% ao ano, por unanimidade. A decisão interrompe uma sequência de cinco cortes seguidos de 0,25 ponto, iniciada em março, quando a taxa saiu de 15%.
| Item | Situação |
|---|---|
| Selic (meta) | 13,75% ao ano |
| Selic efetiva / CDI | cerca de 13,65% ao ano |
| Decisão | Manutenção, por unanimidade |
| Próxima reunião do Copom | 8 e 9 de dezembro de 2026 |
O que isso significa na prática:
- Reserva de emergência rende mais por mais tempo. Contas digitais, CDBs com liquidez diária e Tesouro Selic seguem pagando perto de 13,6% ao ano antes do IR.
- A poupança fica para trás. Com a Selic acima de 8,5%, ela paga só 0,5% ao mês mais a TR, bem abaixo do CDI.
- Escolher bem faz diferença. A mesma quantia pode render de R$ 112 a quase R$ 124 por ano, dependendo de onde está.
2. Quanto rende R$ 1.000 em um ano em cada opção
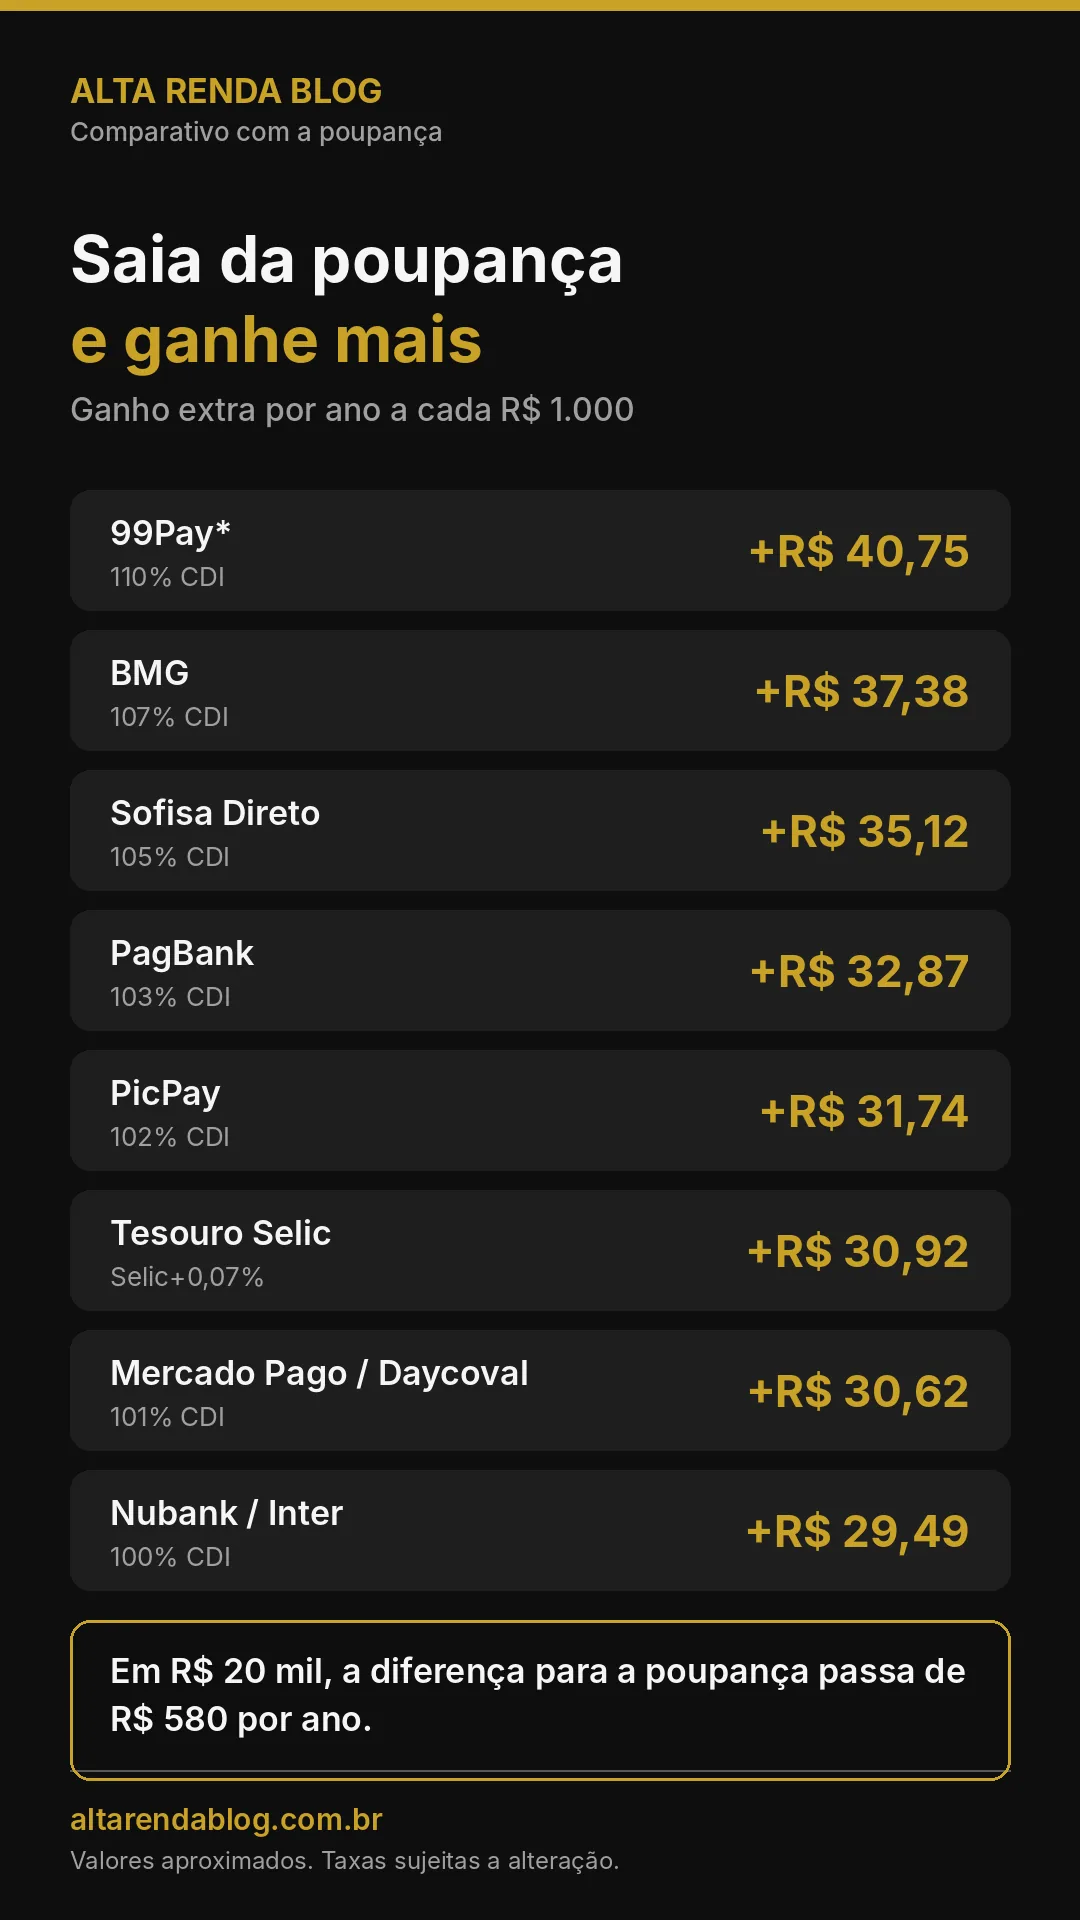
Com a Selic em 13,75%, a 99Pay lidera com R$ 123,87 líquidos em um ano, quase R$ 41 a mais que a poupança. A tabela abaixo mostra o valor que sobra no seu bolso depois do Imposto de Renda, do maior para o menor.
| Posição | Onde investir | Rentabilidade | Ganho bruto | Ganho líquido | A mais que a poupança |
|---|---|---|---|---|---|
| 1 | 99Pay (até R$ 5 mil) | 110% do CDI | R$ 150,15 | R$ 123,87 | +R$ 40,75 |
| 2 | BMG | 107% do CDI | R$ 146,06 | R$ 120,50 | +R$ 37,38 |
| 3 | Sofisa Direto | 105% do CDI | R$ 143,32 | R$ 118,24 | +R$ 35,12 |
| 4 | PagBank | 103% do CDI | R$ 140,59 | R$ 115,99 | +R$ 32,87 |
| 5 | PicPay | 102% do CDI | R$ 139,23 | R$ 114,86 | +R$ 31,74 |
| 6 | Tesouro Selic | Selic + 0,0733% | R$ 138,23 | R$ 114,04 | +R$ 30,92 |
| 7 | Mercado Pago e Daycoval | 101% do CDI | R$ 137,87 | R$ 113,74 | +R$ 30,62 |
| 8 | Nubank e Inter | 100% do CDI | R$ 136,50 | R$ 112,61 | +R$ 29,49 |
| 9 | Poupança | 0,5% ao mês + TR | R$ 83,12 | R$ 83,12 | – |
Valores aproximados para R$ 1.000 aplicados por 12 meses, com CDI de 13,65% ao ano e IR de 17,5%. A poupança é isenta de IR. Taxas sujeitas a alteração pelas instituições.
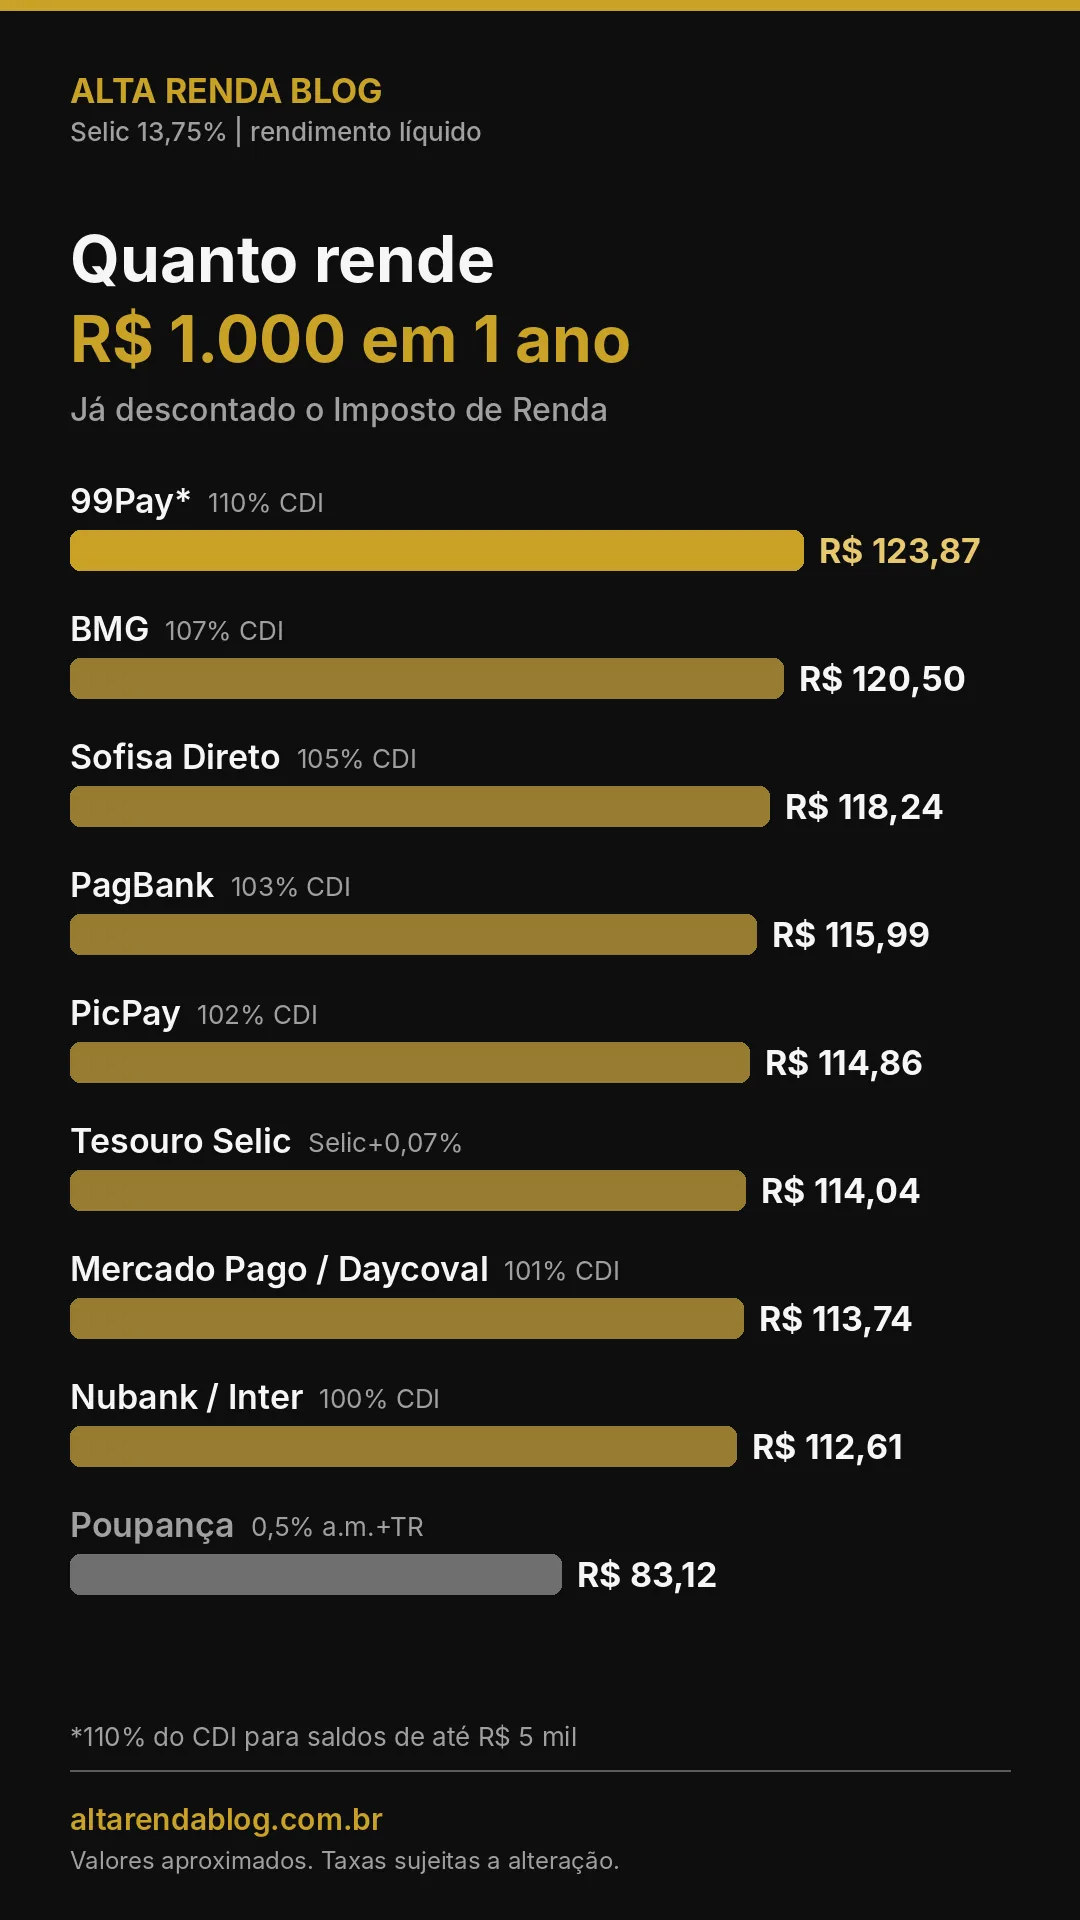
Por que isso importa: a diferença parece pequena em R$ 1.000, mas cresce com o valor. Em uma reserva de R$ 20 mil, a distância entre a poupança e uma opção a 100% do CDI passa de R$ 580 por ano.
3. Atenção às regras de cada banco
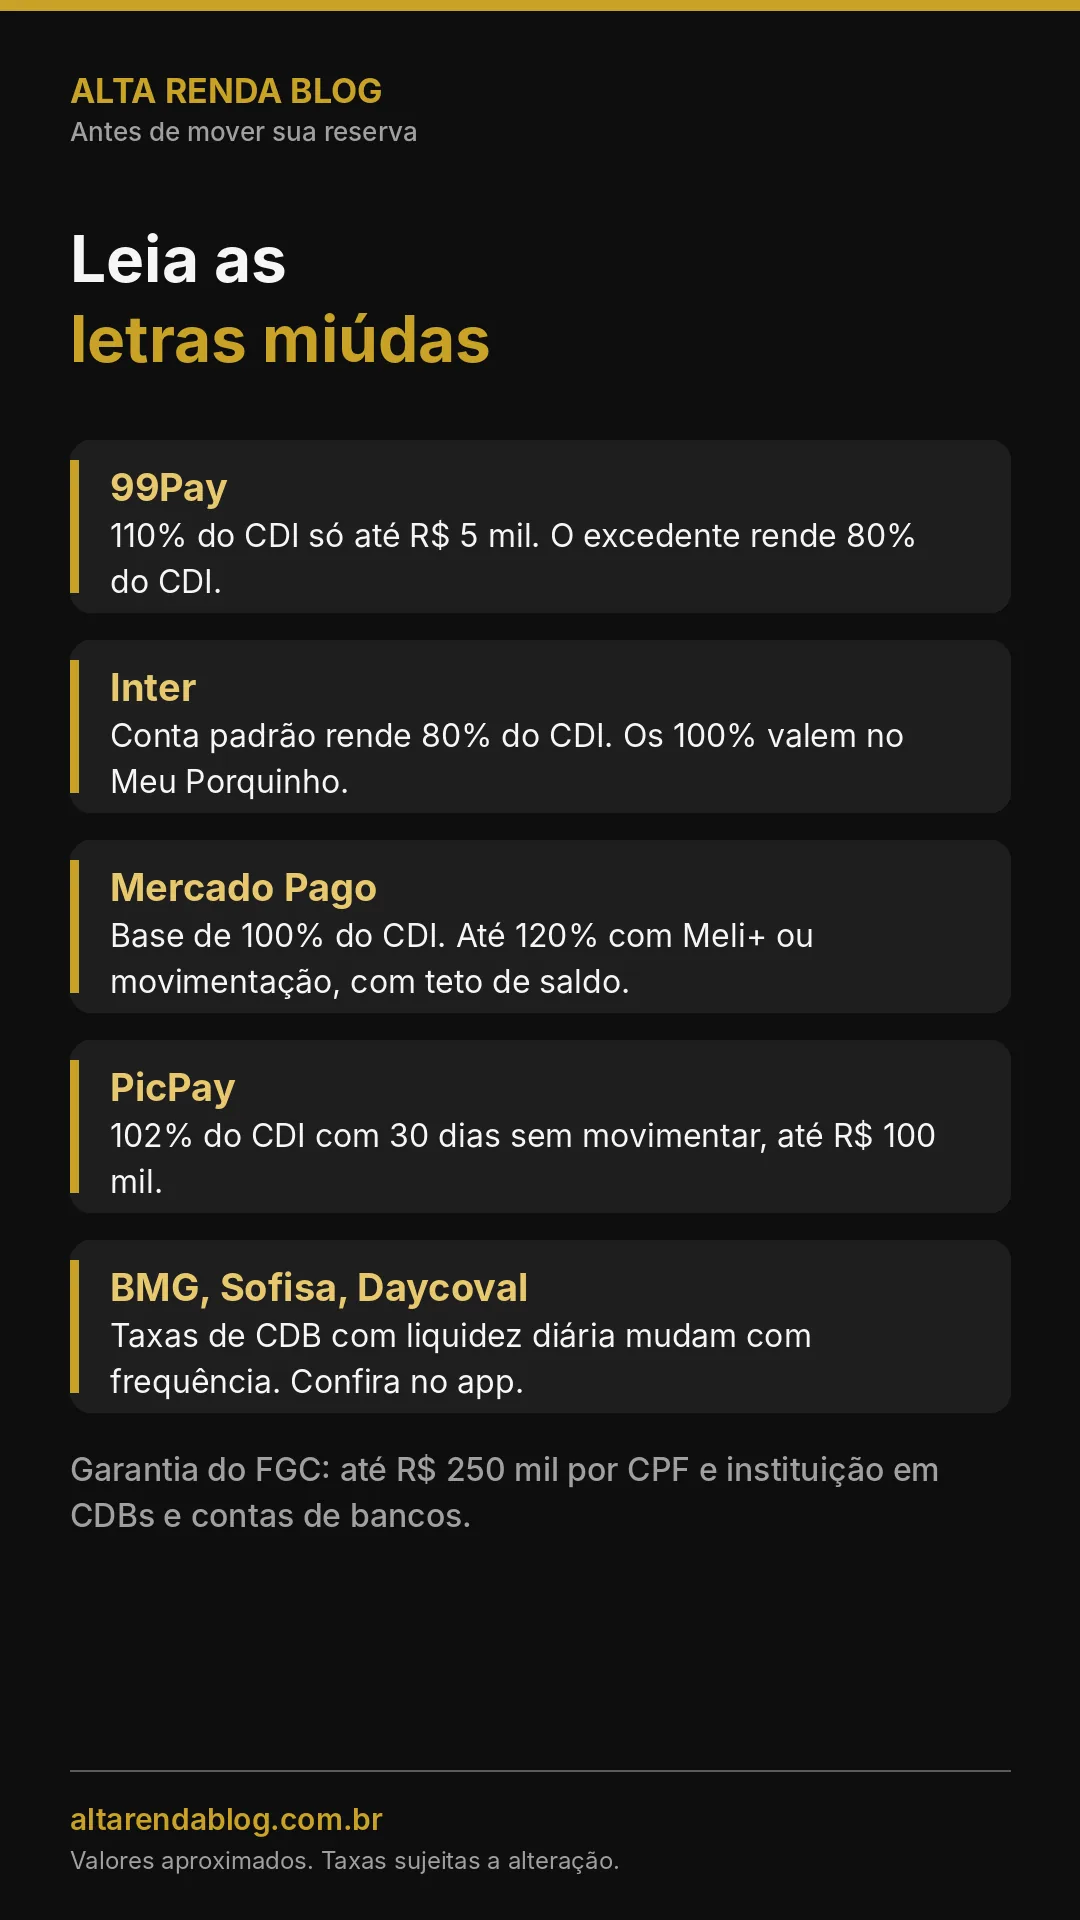
O percentual anunciado nem sempre vale para todo o saldo. Antes de mover sua reserva, confira as condições abaixo.
| Instituição | O que observar |
|---|---|
| 99Pay | 110% do CDI só para saldos de até R$ 5 mil. O que passar disso rende 80% do CDI. |
| Inter | A conta padrão rende 80% do CDI. Os 100% valem no Meu Porquinho. |
| Mercado Pago | Cofrinhos com 100% do CDI de base. Pode chegar a 115% ou 120% com movimentação mínima ou assinatura Meli+, com teto de saldo. |
| PicPay | Os 102% do CDI exigem 30 dias sem movimentação, até R$ 100 mil. |
| Nubank | 100% do CDI na Caixinha, sem condições extras. |
| BMG, Sofisa e Daycoval | Taxas de CDBs com liquidez diária, que mudam com frequência. Confirme no app antes de aplicar. |
| Tesouro Selic | Título público, com garantia do Tesouro Nacional. Pode ter pequena variação no resgate antecipado. |
Segurança: CDBs e contas de bancos têm garantia do FGC até R$ 250 mil por CPF e instituição. Algumas contas de pagamento aplicam o saldo em títulos públicos, com proteção de outra natureza. Vale checar qual é o caso da sua conta.
4. Qual opção combina com o seu perfil
Não existe uma resposta única: o melhor lugar depende do valor que você tem e de como usa o dinheiro.
| Seu perfil | Opção que tende a render mais | Por quê |
|---|---|---|
| Reserva pequena, até R$ 5 mil | 99Pay | Maior percentual da lista dentro do limite |
| Reserva acima de R$ 5 mil | BMG, Sofisa ou PagBank | Mantêm o percentual acima de 100% em saldos maiores |
| Quer a máxima segurança | Tesouro Selic | Garantia do Tesouro Nacional |
| Movimenta a conta todo dia | Nubank | 100% do CDI sem carência nem condições |
| Já usa o ecossistema Mercado Livre | Mercado Pago | Pode subir o percentual com Meli+ ou movimentação |
Dica do ARB: uma estratégia comum é dividir a reserva. Deixe até R$ 5 mil na opção de maior taxa e o restante em um CDB com liquidez diária acima de 100% do CDI ou no Tesouro Selic.
5. Como o ARB fez as contas
O cálculo é simples e você pode refazê-lo para qualquer valor.
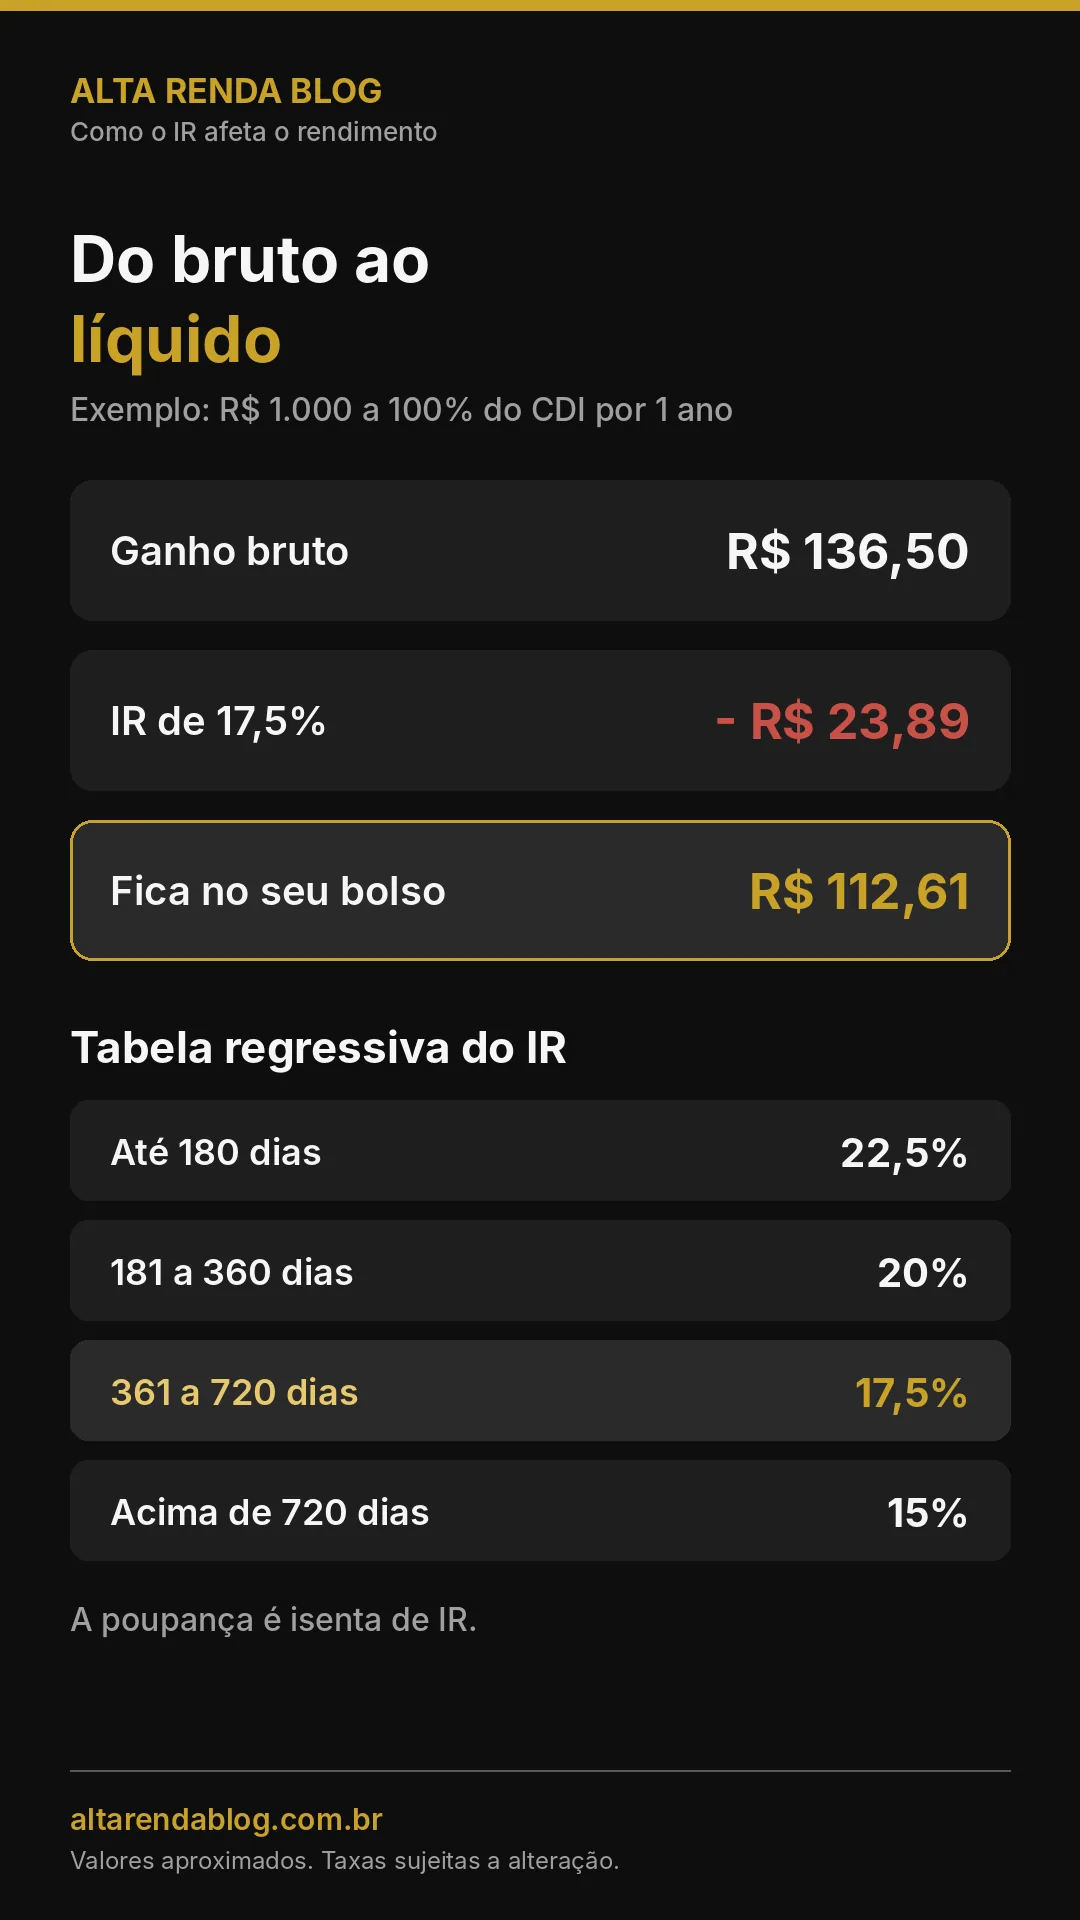
- Ganho bruto: valor aplicado × CDI (13,65%) × percentual do CDI. Exemplo a 100% do CDI: R$ 1.000 × 13,65% = R$ 136,50.
- Desconto do IR: para aplicações de 361 a 720 dias, a alíquota é de 17,5%. R$ 136,50 × 0,825 = R$ 112,61.
- Comparação: o ganho líquido é comparado ao da poupança, que é isenta de IR.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
A simulação considera o CDI constante pelos 12 meses. Se o Copom cortar ou subir os juros, o rendimento real muda na mesma direção. O valor da poupança depende da TR futura e é uma estimativa.
6. Perguntas frequentes
A Selic vai cair em dezembro?
A próxima reunião do Copom acontece em 8 e 9 de dezembro de 2026. O Banco Central pausou os cortes por causa da inflação e das incertezas fiscais, então uma nova redução não está garantida.
A poupança ainda vale a pena?
Com a Selic em 13,75%, a poupança rende bem menos que as opções a 100% do CDI, mesmo sendo isenta de IR. A vantagem dela é a simplicidade, não o rendimento.
Qual opção rende mais com R$ 10 mil?
Na 99Pay, só R$ 5 mil renderiam 110% do CDI; os outros R$ 5 mil iriam a 80%. Para esse valor, um CDB a 105% ou 107% do CDI tende a render mais no total.
Meu dinheiro está protegido?
CDBs e contas de bancos contam com o FGC até R$ 250 mil por CPF e instituição. O Tesouro Selic é garantido pelo Tesouro Nacional.
Preciso declarar esses rendimentos no IR?
Sim. Os rendimentos aparecem no informe anual da instituição e devem constar na declaração, mesmo com o imposto já retido na fonte.
Conclusão
Com a Selic mantida em 13,75%, deixar dinheiro na poupança significa abrir mão de R$ 30 a R$ 40 por ano a cada R$ 1.000. A troca é simples: contas digitais e CDBs com liquidez diária oferecem o mesmo acesso rápido ao dinheiro, com rendimento bem maior.
O segredo está nos detalhes. Confira o limite de saldo, a carência e as condições de cada banco antes de decidir, e reavalie sua escolha a cada reunião do Copom.
Para não perder os próximos comparativos, entre no canal do ARB no WhatsApp e siga acompanhando o Alta Renda Blog.
Fontes consultadas
- Banco Central do Brasil – Taxa Selic
- 99Pay – Como ativar a lucratividade
- 99Pay – Soluções e rendimento
Este conteúdo é informativo e não constitui recomendação de investimento.
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.