
ALTA RENDA BLOG 2026 – Você viu por aí que Nubank, Itaú, Caixa e Banco do Brasil agora podem bloquear a conta de quem está devendo? Calma, porque a história real é bem diferente e, entendida do jeito certo, joga a seu favor. Com base nos dados oficiais do Conselho Nacional de Justiça (CNJ), o ARB mostra o que realmente muda no sistema de bloqueios da Justiça, que passa a agir no mesmo dia e pode manter ordens ativas por até um ano, quem precisa ficar atento e como proteger o seu dinheiro.
E se você gosta de ficar um passo à frente quando o assunto é dinheiro, bancos e benefícios exclusivos, acompanhe as novidades em primeira mão no nosso canal gratuito de notícias no WhatsApp e descubra mais matérias exclusivas do mundo financeiro no Alta Renda Blog.
Nos últimos dias, circulou a informação de que Nubank, Itaú, Caixa e Banco do Brasil teriam sido “autorizados pela Justiça” a bloquear a conta de clientes com dívidas. A notícia assustou muita gente, mas a história real é diferente e, entendida do jeito certo, ajuda você a se proteger. Nenhum banco ganhou o direito de bloquear dinheiro por conta própria. O que está mudando é a velocidade e a duração dos bloqueios que já dependiam de uma ordem judicial. Nesta matéria, o ARB explica o que muda, o que continua igual, quem precisa ficar atento e quais caminhos oficiais você tem para evitar surpresas.
Resumo em 30 segundos
- O Conselho Nacional de Justiça (CNJ) está testando um novo modelo do Sisbajud, o sistema que a Justiça usa para localizar e bloquear dinheiro de devedores em processos.
- Os testes acontecem com cinco instituições: Caixa, Banco do Brasil, Itaú Unibanco, Nubank e XP Investimentos.
- As ordens passam a chegar aos bancos duas vezes por dia, e o bloqueio pode acontecer no mesmo dia útil.
- Uma nova modalidade permite que a ordem fique ativa por até 12 meses, mas ela ainda está em fase de testes.
- Continua sendo obrigatório haver um processo judicial. Atrasar uma fatura, por si só, não bloqueia sua conta.
1. O que aconteceu, de fato
Em 11 de maio de 2026, o presidente do CNJ e do Supremo Tribunal Federal, ministro Edson Fachin, assinou um acordo de cooperação técnica com cinco instituições financeiras. Elas passaram a integrar o projeto-piloto de transição para o novo Manual do Sisbajud (Sistema de Busca de Ativos do Poder Judiciário). O anúncio oficial está no portal do CNJ: clique aqui para ler o comunicado do CNJ.
O Sisbajud não é novidade. Ele substituiu o antigo BacenJud e é a ferramenta que conecta juízes aos bancos para enviar ordens de bloqueio, desbloqueio e transferência de valores. Você pode conhecer o sistema na página oficial do Sisbajud no CNJ e acompanhar as atualizações no arquivo de notícias do CNJ sobre o tema.
A mudança tem base em normas publicadas pelo próprio Judiciário. O Regulamento do Sisbajud foi instituído pela Portaria CNJ nº 3/2024, e o novo Manual operacional foi aprovado pela Portaria SEP nº 3/2026. O Tribunal de Justiça do Rio de Janeiro já divulgou a versão atualizada do manual aos seus servidores: veja a publicação do TJRJ.
2. Quem participa dos testes
O CNJ escolheu cinco grandes instituições para a primeira etapa. Durante o piloto, elas enviam ao Conselho informações técnicas, como tempo de resposta, volume de ordens na fila e taxa de erros. Esses dados servem apenas para ajustar o sistema antes de levá-lo ao restante do mercado.
| Instituição | Perfil | Por que importa para você |
|---|---|---|
| Caixa Econômica Federal | Banco público | Grande base de correntistas e poupadores |
| Banco do Brasil | Banco público | Forte presença em pessoa física, empresas e agronegócio |
| Itaú Unibanco | Banco privado | Maior banco privado do país, com muitos clientes de alta renda |
| Nubank | Banco digital | Mais de 110 milhões de clientes no Brasil |
| XP Investimentos | Corretora | Mostra que investimentos também estão no radar do sistema |
3. O que muda na prática
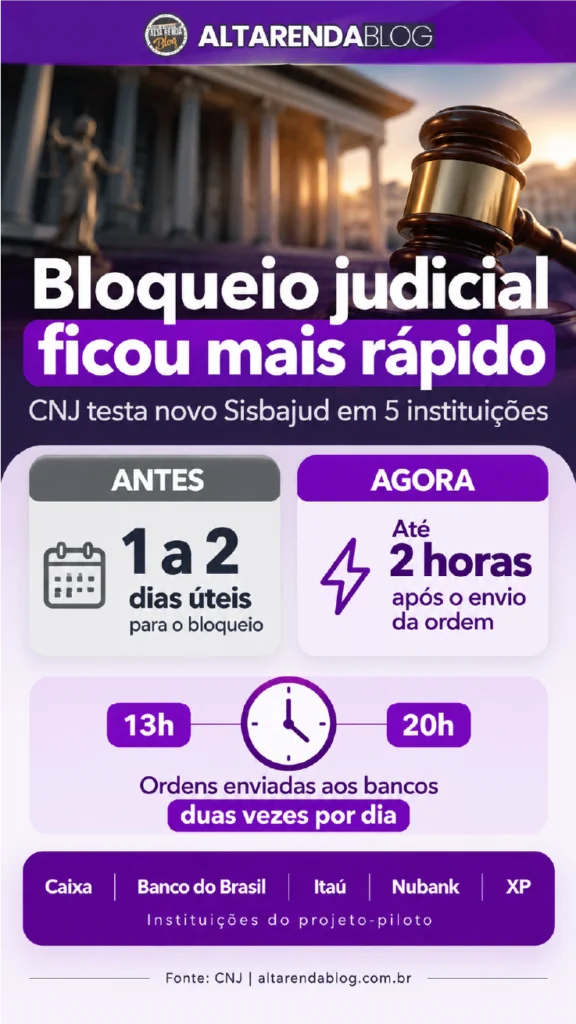
A principal mudança é o tempo. No modelo tradicional, os bancos levavam de um a dois dias úteis para cumprir uma ordem judicial, e o bloqueio atingia apenas o dinheiro que estava na conta naquele momento. Pelo novo manual, publicado no Diário da Justiça do CNJ, as ordens chegam aos bancos em dois horários fixos, às 13h e às 20h, e as instituições têm até duas horas para marcar a conta e restringir as movimentações.
| Ponto | Como era | Como fica no novo modelo |
|---|---|---|
| Envio das ordens | Ciclo único diário | Duas janelas por dia: 13h e 20h |
| Tempo para o bloqueio | De 1 a 2 dias úteis | Até 2 horas após a janela (até 15h ou 22h) |
| Alcance no tempo | Só o saldo do momento | Ordem pode ficar ativa por até 12 meses |
| Informação ao juiz | Respostas mais simples | Respostas mais detalhadas sobre o que foi bloqueado |
| Comunicação | Mais manual | Automatizada entre CNJ e bancos |
Um detalhe importante: as duas horas contam a partir da janela de envio, não do momento em que o juiz assina a decisão. Ainda assim, o intervalo entre a decisão e o dinheiro retido fica muito mais curto do que antes.
4. O bloqueio que pode durar até um ano, explicado de forma simples
A novidade que mais chamou atenção se chama ordem de bloqueio permanente. Ela substitui uma ferramenta antiga, conhecida no meio jurídico como “teimosinha”, que repetia a busca por dinheiro em intervalos.
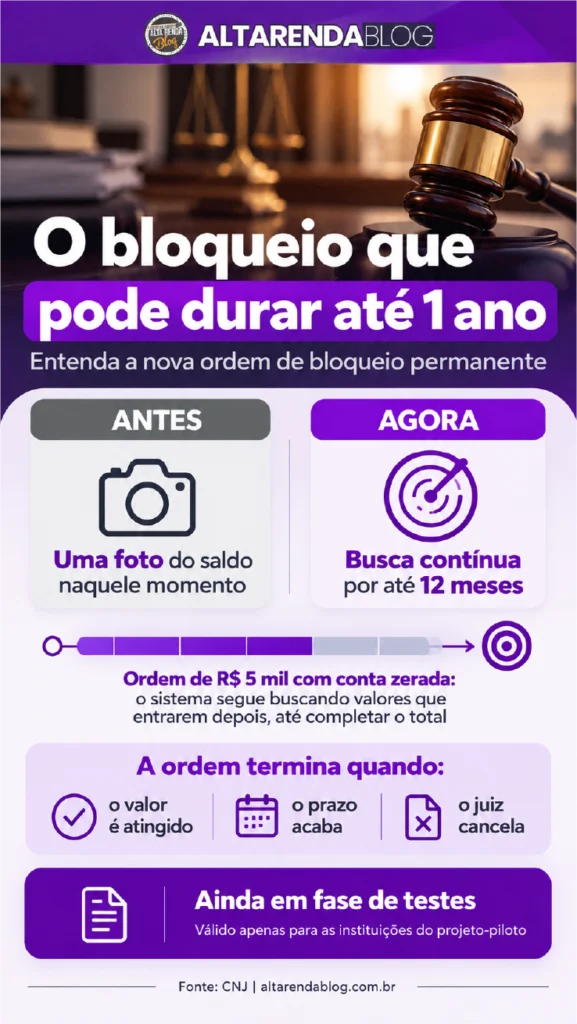
Pense assim: antes, a ordem funcionava como uma foto do saldo. Se não houvesse dinheiro naquele instante, ela não encontrava nada. Agora, ela funciona como uma varredura contínua, que segue procurando valores que entrarem depois, até completar o valor definido pelo juiz.
Exemplo prático
Um juiz determina o bloqueio de R$ 5 mil, mas a conta está zerada. No modelo antigo, a ordem terminava ali. No novo, ela pode continuar ativa e reter valores que entrarem nas semanas seguintes, até chegar aos R$ 5 mil ou até o prazo acabar. O que fica ativo é a ordem de busca, e não necessariamente o mesmo dinheiro congelado por um ano.
Essa ordem termina quando ocorrer o primeiro destes três eventos: o valor total é atingido, o prazo de vigência acaba ou o juiz cancela a ordem. O prazo máximo é de 12 meses, e o magistrado pode fixar um período menor.
Atenção: segundo o CNJ, o bloqueio permanente ainda está sendo homologado dentro do projeto-piloto e não funciona de forma geral no sistema. Ou seja, ele existe no papel, mas ainda não está valendo para todo mundo.
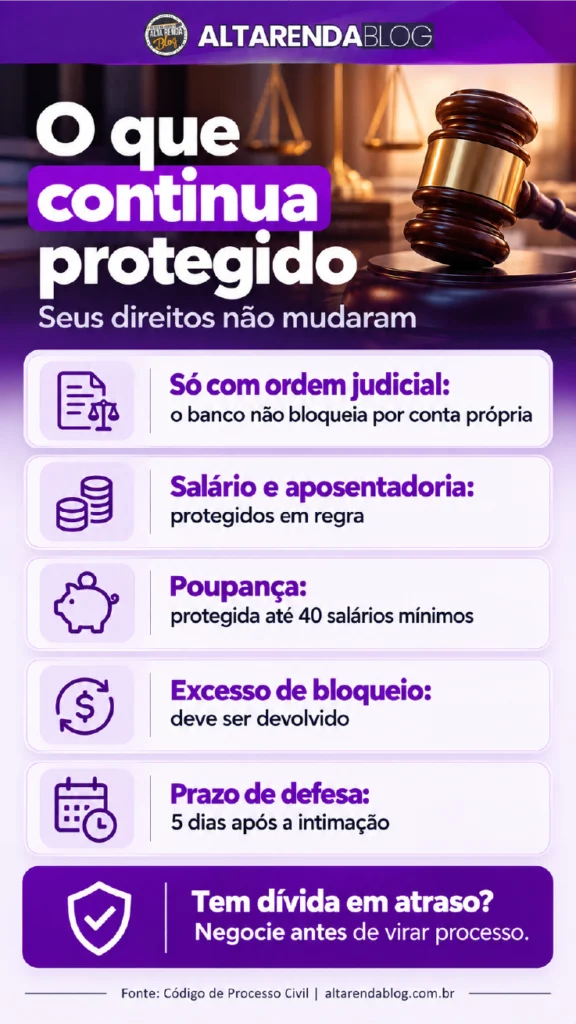
5. O que não muda: os seus direitos continuam valendo
Esta é a parte mais importante para quem ficou preocupado. A modernização do sistema não mexe nas regras que protegem o cidadão. Todas elas estão no Código de Processo Civil, que você pode consultar na íntegra no site oficial do Planalto.
| Proteção | O que significa para você |
|---|---|
| Ordem judicial obrigatória | O banco não pode bloquear seu dinheiro só porque você atrasou cartão, empréstimo ou financiamento. É preciso existir um processo e uma decisão do juiz. |
| Salário e aposentadoria | São, em regra, impenhoráveis (art. 833, IV, do CPC), com exceções previstas em lei, como a pensão alimentícia. |
| Poupança | Valores de até 40 salários mínimos em caderneta de poupança são protegidos (art. 833, X, do CPC). |
| Limite do valor | O bloqueio deve respeitar o valor da dívida. Se passar disso, o juiz deve cancelar o excesso em até 24 horas (art. 854, §1º, do CPC). |
| Prazo de defesa | Depois de intimado, você tem 5 dias para provar que o valor era protegido ou que houve excesso (art. 854, §3º, do CPC). |
Um ponto de atenção: como o sistema bloqueia em todas as instituições ao mesmo tempo, a soma dos valores retidos pode passar do valor da dívida. Nesse caso, o excesso deve ser devolvido, e vale acompanhar o processo de perto.
6. Quando isso passa a valer para todos
O CNJ adotou uma transição controlada. Durante o piloto, o sistema funciona em duas frentes: uma continua processando as ordens reais com as regras atuais, enquanto a outra testa as novidades do novo manual. Ou seja, mesmo nos cinco bancos participantes, as novas funções ainda estão em validação.
| Etapa | Situação |
|---|---|
| Maio de 2026 | Novo manual publicado e acordo assinado com os cinco participantes |
| Hoje | Testes em andamento; bloqueio permanente ainda em homologação |
| Próximos 18 meses | Cronograma previsto para ajustes e expansão gradual às demais instituições do sistema financeiro |
Pela contagem oficial de 18 meses, a expansão completa tende a ocorrer por volta do fim de 2027. Trata-se de uma estimativa: o CNJ ainda não divulgou uma data exata para que o novo modelo passe a valer em todos os bancos.
7. Quem deve ficar mais atento
| Perfil | Risco | O que fazer |
|---|---|---|
| Quem está com as contas em dia | Nenhum | Nada muda na sua rotina |
| Quem tem dívida atrasada, sem processo | Baixo agora, mas pode crescer | Renegociar antes que a cobrança vá para a Justiça |
| Quem já responde a processo de cobrança | Alto | Acompanhar o processo e buscar orientação jurídica |
| Empresários e profissionais liberais | Médio a alto | Revisar execuções fiscais, trabalhistas e de fornecedores |
| Investidores | Depende de processos existentes | Lembrar que aplicações financeiras também podem ser alcançadas |
8. Os benefícios para quem entende a mudança
Apesar do tom assustador de muitas manchetes, a notícia traz vantagens reais para o cliente que age com informação:
- Mais clareza sobre seus direitos. Fica evidente que nenhum banco pode bloquear dinheiro por conta própria e que salário, aposentadoria e poupança seguem protegidos.
- Bloqueios mais visíveis e rápidos de identificar. Como tudo acontece no mesmo dia, você percebe o problema mais cedo e ganha tempo para agir dentro do prazo de defesa.
- Mais controle do juiz sobre excessos. Com respostas mais detalhadas dos bancos, fica mais fácil identificar e corrigir bloqueios acima do valor devido.
- Um bom momento para negociar. Os grandes bancos estão com canais de renegociação ativos, inclusive pelo Novo Desenrola Brasil, e resolver a dívida antes de virar processo é o caminho mais barato e tranquilo.
- Planejamento mais inteligente. Saber onde seu dinheiro está e quais dívidas estão abertas ajuda a organizar a vida financeira e a evitar surpresas.
9. Passo a passo para se proteger
- Descubra onde você tem conta. O Sisbajud usa um cadastro do Banco Central para saber em quais instituições cada CPF tem relacionamento. Você pode consultar a sua lista gratuitamente pelo Registrato: acesse o Registrato no site do Banco Central.
- Liste suas dívidas em atraso. Verifique o app de cada banco e identifique o que está pendente, em qual instituição e há quanto tempo.
- Negocie antes do processo. Use os canais oficiais listados no próximo tópico. Quanto mais cedo, maiores as chances de descontos.
- Separe a origem do seu dinheiro. Guarde holerites, extratos do INSS e comprovantes. Eles são essenciais para provar que um valor bloqueado era protegido.
- Acompanhe processos em seu nome. Se você já recebeu alguma intimação, acompanhe o andamento pelo site do tribunal e procure um advogado ou a Defensoria Pública.
10. Canais oficiais para renegociar dívidas
Se você tem pendências, estes são os caminhos oficiais dos bancos citados na notícia. Use sempre os canais do próprio banco e desconfie de links recebidos por mensagem.
| Banco | Canal oficial |
|---|---|
| Nubank | Área do Novo Desenrola no app: página oficial do Desenrola no Nubank. Guia do banco sobre o tema: bloqueio judicial, o que é e como evitar. |
| Itaú | Central de negociação de dívidas, passo a passo oficial pelo app e WhatsApp oficial (11) 4004-1144, conforme o comunicado oficial do Itaú. |
| Banco do Brasil | bb.com.br/renegocie, opção “Solução de Dívidas” no app ou #renegocie no WhatsApp (61) 4004-0001. |
| Caixa | negociardividas.caixa.gov.br ou WhatsApp 0800-104-0104. |
| Programa do governo | Regras do Novo Desenrola Brasil no Ministério da Fazenda. |
Para entender em detalhes como funciona a renegociação no roxinho, veja também a cobertura do ARB: Nubank e Mercado liberam Novo Desenrola Brasil 2026 com descontos em dívidas.
11. Teve dinheiro bloqueado? O que fazer
- Não entre em pânico nem mova dinheiro para contas de terceiros. Isso pode piorar sua situação no processo.
- Peça ao banco a identificação da ordem. Com ela, você descobre o processo e a vara responsável.
- Reúna provas da origem do valor. Holerites, extratos de benefício e extratos da poupança mostram se o dinheiro era protegido.
- Aja dentro do prazo. Você tem 5 dias, após ser intimado, para pedir a liberação de valores protegidos ou do excesso.
- Procure apoio jurídico. Um advogado ou a Defensoria Pública pode fazer o pedido diretamente no processo.
Perguntas frequentes
O Nubank, o Itaú ou outro banco pode bloquear minha conta porque atrasei a fatura?
Não pelo Sisbajud. O bloqueio pelo sistema depende sempre de uma ordem judicial emitida dentro de um processo.
O novo modelo já está valendo?
Está em fase de testes com cinco instituições. O bloqueio permanente de até um ano ainda está em homologação e não funciona de forma geral.
Meu dinheiro vai ficar congelado por um ano?
Não necessariamente. O que pode ficar ativo por até 12 meses é a ordem de busca, que termina antes se o valor da dívida for atingido ou se o juiz cancelar.
Meu salário pode ser bloqueado?
Em regra, não. Salários e aposentadorias são protegidos pelo Código de Processo Civil, com exceções previstas em lei, como a pensão alimentícia.
Tenho conta em outro banco. Estou fora dessa mudança?
Hoje, as novas funções estão restritas aos testes. Depois do piloto, a ideia do CNJ é levar o modelo gradualmente a todas as instituições conectadas ao sistema.
Investimentos também podem ser bloqueados?
Sim. Dependendo da ordem do juiz, o Sisbajud pode alcançar outros ativos financeiros além do saldo em conta, e a presença da XP no piloto reforça esse ponto.
Conclusão
A modernização do Sisbajud não dá aos bancos o poder de bloquear contas por conta própria. O que muda é a eficiência da Justiça para cumprir decisões que já existiam: mais rapidez, mais detalhes e, no futuro, ordens que podem durar até um ano. Para quem está com as contas em dia, nada muda. Para quem tem pendências, a mensagem é clara: este é o melhor momento para negociar pelos canais oficiais, antes que a cobrança chegue à Justiça. E, se um bloqueio acontecer, seus direitos continuam valendo, desde que você aja dentro do prazo.
Quer entender o contexto por trás da mudança? Veja também no ARB: Recorde de calote: Nubank lidera inadimplência entre os maiores bancos do Brasil.
Acompanhe as próximas atualizações
Receba as notícias do mercado financeiro em primeira mão no canal do ARB no WhatsApp e continue lendo no Alta Renda Blog.
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.