
ALTA RENDA BLOG 2026 – Já pensou em pedir um jantar, pagar com o cartão e ver parte desse valor voltar para você, rendendo todos os dias? É isso que o Banco Sofisa promete com o Sofisa Visa Infinite: um cartão premium sem anuidade, liberado a partir de R$ 15 mil investidos e com até 8% de cashback em bares e restaurantes no Brasil e no exterior. A campanha estrelada pelo chef Erick Jacquin chamou atenção, e aqui você confere, com base nos dados oficiais da instituição, como funciona a tabela de cashback, quem realmente alcança os 8% e o que muda nas salas VIP a partir de novembro.
E mudando de assunto, que tal ficar por dentro de tudo o que acontece no mundo financeiro antes de todo mundo? Conheça mais notícias e matérias exclusivas no Alta Renda Blog e entre no nosso canal de notícias grátis no
Sofisa Visa Infinite: até 8% de cashback em bares e restaurantes, sem anuidade, a partir de R$ 15 mil
O Banco Sofisa colocou o chef Erick Jacquin para vender o seu cartão mais completo, e a promessa chama atenção: um Visa Infinite sem anuidade, liberado a partir de R$ 15 mil investidos, com até 8% de cashback em bares e restaurantes do mundo todo. O dinheiro de volta ainda cai direto em um CDB que rende 100% do CDI.
A oferta é real, mas tem regras que o anúncio não mostra. Nesta matéria, atualizada com as condições oficiais vigentes em setembro de 2026, você vai entender quanto de cashback recebe no seu perfil de gastos, como conseguir o cartão, o que muda nas salas VIP a partir de novembro e em quais situações o benefício vale menos do que parece.
Antes de continuar, receba as novidades do mercado premium em primeira mão: entre no canal gratuito do ARB no WhatsApp e acompanhe as análises no Alta Renda Blog.
1. Resumo rápido: o que o Sofisa Visa Infinite oferece hoje
Para quem quer a resposta em um minuto, estas são as condições oficiais em setembro de 2026:
| Item | Condição atual |
|---|---|
| Anuidade | Zero, para o titular e para até 5 adicionais |
| Investimento para liberar o cartão | A partir de R$ 15.000 em Renda Fixa emitida pelo Sofisa (de prazo ou liquidez diária), na modalidade limite com garantia |
| Cashback em bares e restaurantes | De 1,5% a 8%, conforme o valor da fatura |
| Cashback nas demais compras | De 0,5% a 2%, conforme o valor da fatura |
| Teto de cashback | R$ 1.000 por fatura |
| Onde o cashback cai | CDB Sofisa Direto de liquidez diária, rendendo 100% do CDI, sem prazo de expiração |
| Salas VIP | 2 acessos gratuitos em mais de 950 salas pelo Visa Airport Companion; novas regras de elegibilidade a partir de 01/11/2026 |
| Aprovação | Sujeita à análise de crédito |
Fontes: página oficial do Sofisa Visa Infinite, página oficial da campanha e página de cartões do Sofisa Direto.
2. Da campanha ao cartão: o que é o “Cashí Backí”
O termo que aparece no anúncio é uma brincadeira com o sotaque do chef Erick Jacquin, garoto-propaganda da campanha. O próprio Sofisa usa a expressão na página oficial da promoção. Por trás do humor está o Cashback Progressivo, programa que devolve uma parte do que você gasta no cartão. Quanto maior a fatura, maior o percentual.
O cartão passou por uma evolução rápida. No lançamento oficial, divulgado pela Visa em janeiro de 2026, o Cashback Gourmet era de 5% fixos em restaurantes e o cashback geral era de 1%. Hoje o modelo é escalonado: os percentuais podem chegar a 8% e 2%, mas agora dependem de quanto você concentra no cartão.
Se você acompanhou a trajetória do produto aqui no ARB, vale relembrar a cobertura do lançamento em janeiro e a matéria de agosto sobre as regras do Cashback Gourmet de até 8%.
3. A tabela oficial do cashback: em qual faixa você se encaixa
O nível é definido pelo valor total da fatura fechada, somando titular e adicionais. Cada nível tem dois percentuais: o Cashback Direto, para compras em geral, e o Cashback Gourmet, para bares e restaurantes.
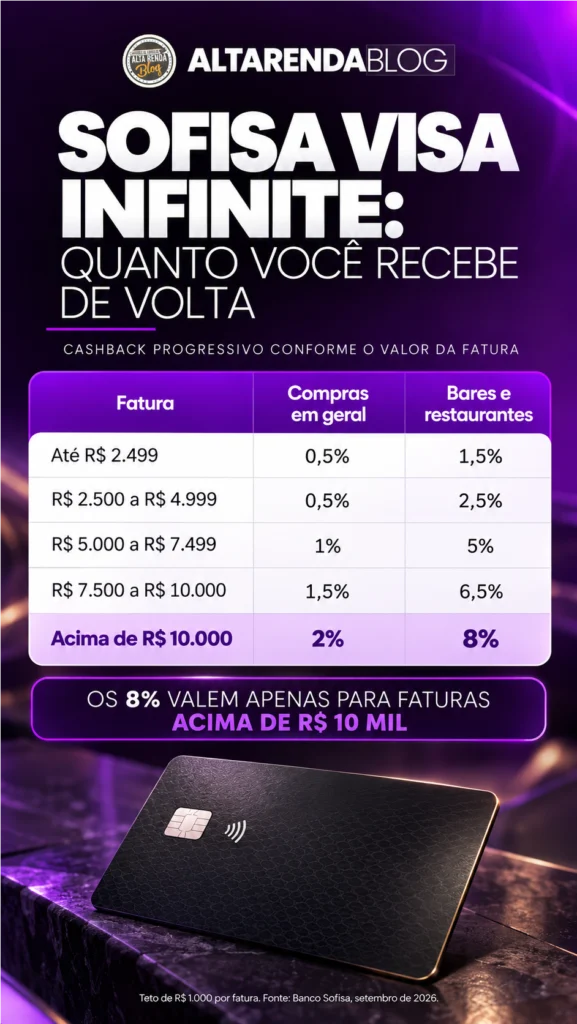
| Nível | Valor da fatura | Cashback Direto | Cashback Gourmet |
|---|---|---|---|
| Nível 1 | R$ 1 a R$ 2.499 | 0,5% | 1,5% |
| Nível 2 | R$ 2.500 a R$ 4.999 | 0,5% | 2,5% |
| Nível 3 | R$ 5.000 a R$ 7.499 | 1% | 5% |
| Nível 4 | R$ 7.500 a R$ 10.000 | 1,5% | 6,5% |
| Nível 5 | Acima de R$ 10.000 | 2% | 8% |
O ponto principal é este: os 8% do anúncio valem apenas para faturas acima de R$ 10 mil. Quem gasta até R$ 2.499 por mês recebe 1,5% em restaurantes e 0,5% no restante. Isso não torna o cartão ruim, mas muda bastante a conta para quem tem gastos menores.
Atalho para quem investe mais
Clientes com média acima de R$ 250 mil investidos no Sofisa, apurada no mês anterior ao vencimento da fatura, ficam no mínimo no Nível 3, mesmo que gastem pouco. Isso garante pelo menos 1% nas compras em geral e 5% em restaurantes. Se a fatura passar de R$ 7.500, esse cliente sobe normalmente para os Níveis 4 e 5.
4. Simulação: quanto você recebe de volta na prática
Para deixar a tabela mais concreta, montamos cinco perfis de gasto mensal. A conta aplica o percentual Gourmet sobre os gastos em restaurantes e o percentual Direto sobre o restante da fatura, que é a leitura da tabela oficial.
| Fatura total | Gasto em restaurantes | Nível | Cashback no mês | Em 12 meses |
|---|---|---|---|---|
| R$ 3.000 | R$ 600 | 2 | R$ 27,00 | R$ 324,00 |
| R$ 6.000 | R$ 1.200 | 3 | R$ 108,00 | R$ 1.296,00 |
| R$ 8.500 | R$ 1.500 | 4 | R$ 202,50 | R$ 2.430,00 |
| R$ 12.000 | R$ 2.000 | 5 | R$ 360,00 | R$ 4.320,00 |
| R$ 30.000 | R$ 4.000 | 5 | R$ 840,00 | R$ 10.080,00 |
Os valores anuais não incluem o rendimento do CDB, que soma um ganho extra a cada mês que o dinheiro fica aplicado. Lembre também que o cashback máximo é de R$ 1.000 por fatura. Na prática, esse limite só pesa para quem gasta muito alto todos os meses.
Observação do ARB: o regulamento chama o Cashback Gourmet de percentual “adicional” ao cashback padrão, enquanto a tabela mostra os dois percentuais em colunas separadas. Na simulação, usamos a leitura mais conservadora, sem somar os dois. Se o Sofisa confirmar que eles se acumulam, o retorno em restaurantes fica ainda maior.
5. Como conseguir o cartão com R$ 15 mil: passo a passo
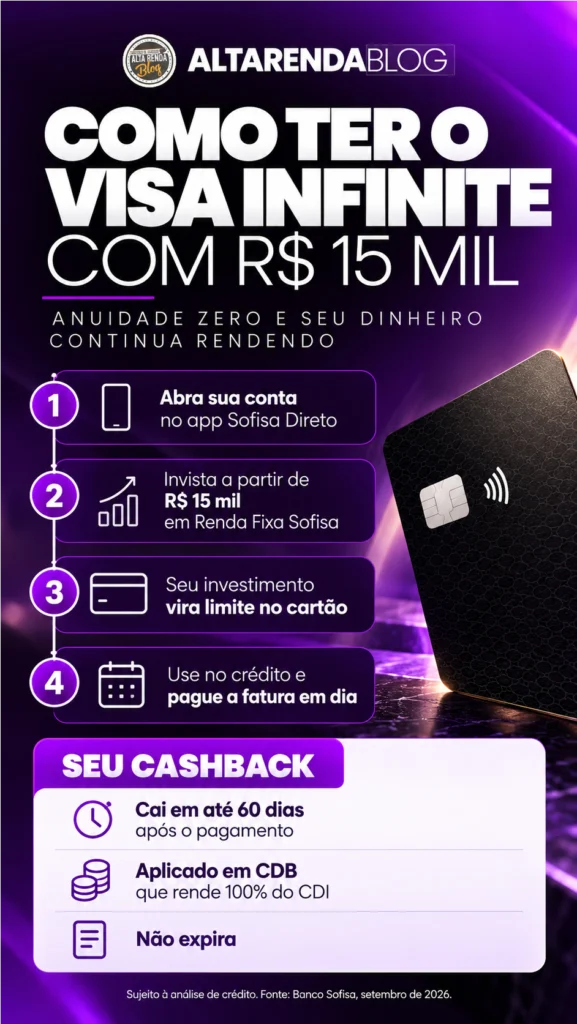
O Sofisa oferece dois caminhos. O primeiro é o relacionamento: você movimenta a conta, mantém tudo em dia e o banco define um limite com base no seu histórico. O segundo, destacado na campanha, é o limite com garantia de investimentos:
- Abra sua conta no app Sofisa Direto. A abertura é gratuita e 100% digital.
- Invista a partir de R$ 15.000 em Renda Fixa emitida pelo Sofisa, como um CDB de prazo ou de liquidez diária. Para o Platinum, o mínimo é de R$ 1.000.
- Solicite o cartão pelo próprio app. O investimento vira limite de crédito, e o limite acompanha o valor aplicado.
- Ative o cartão no app e, se quiser, cadastre-o nas carteiras digitais para usar antes mesmo de receber o físico.
- Use na função crédito e pague a fatura em dia para garantir o cashback.
O melhor desse modelo é que o seu dinheiro continua rendendo enquanto serve de garantia. Mas preste atenção a três pontos oficiais: a condição de R$ 15 mil vale para quem ainda não solicitou o cartão Sofisa Visa; a aprovação passa por análise de crédito; e, em caso de atraso, o banco pode usar os investimentos para quitar a dívida. O limite também pode ser alterado sem aviso prévio.
Atualização: a campanha oficial fala em Renda Fixa emitida pelo próprio Sofisa. Fundos de investimento e renda variável não aparecem como opção para a garantia do limite.
Se a solidez da instituição pesa na sua decisão de deixar R$ 15 mil aplicados, vale ler a nossa análise sobre o Banco Sofisa encerrando 2025 com Índice de Basileia de 16,9%.
6. Regras do cashback que você precisa conhecer
- Quem participa: portadores do Sofisa Visa Infinite com cartão ativo e desbloqueado, fatura fechada acima de R$ 0,99 e pagamento em dia.
- Prazo de crédito: o cashback cai em até 60 dias após o pagamento da fatura.
- Rendimento: o valor vai para um CDB de liquidez diária que rende 100% do CDI e continua rendendo automaticamente.
- Sem validade: o cashback não expira. O resgate para a conta corrente pode ser feito em dias úteis, das 8h às 22h.
- Atraso tem limite: o pagamento precisa ser identificado em até 20 dias corridos após o vencimento. Depois disso, o cashback daquela fatura é perdido, e ainda há os encargos do atraso.
- Adicionais contam: os gastos de até 5 cartões adicionais gratuitos somam na fatura e ajudam a subir de nível.
O que conta como bar e restaurante
O Cashback Gourmet vale para restaurantes, lanchonetes, fast food, aplicativos de delivery e pubs, no Brasil e no exterior. Tecnicamente, a classificação é feita pelo código MCC da maquininha. O regulamento oficial do Cashback Gourmet lista os códigos 5422, 5441, 5451, 5462, 5499, 5811, 5812, 5813, 5814 e 5921. Se o estabelecimento estiver cadastrado com outro código, a compra entra como cashback comum.
7. Compras no exterior: a conta que o anúncio não faz
O anúncio fala em restaurantes “de todo o mundo”, e o benefício vale mesmo fora do Brasil. Mas as compras internacionais têm custos que praticamente anulam a vantagem:
| Componente | Percentual |
|---|---|
| Spread do Sofisa sobre a PTAX | 5% |
| IOF em compras internacionais | 3,5% |
| Custo aproximado da compra | cerca de 8,5% |
| Cashback Gourmet máximo (Nível 5) | 8% |
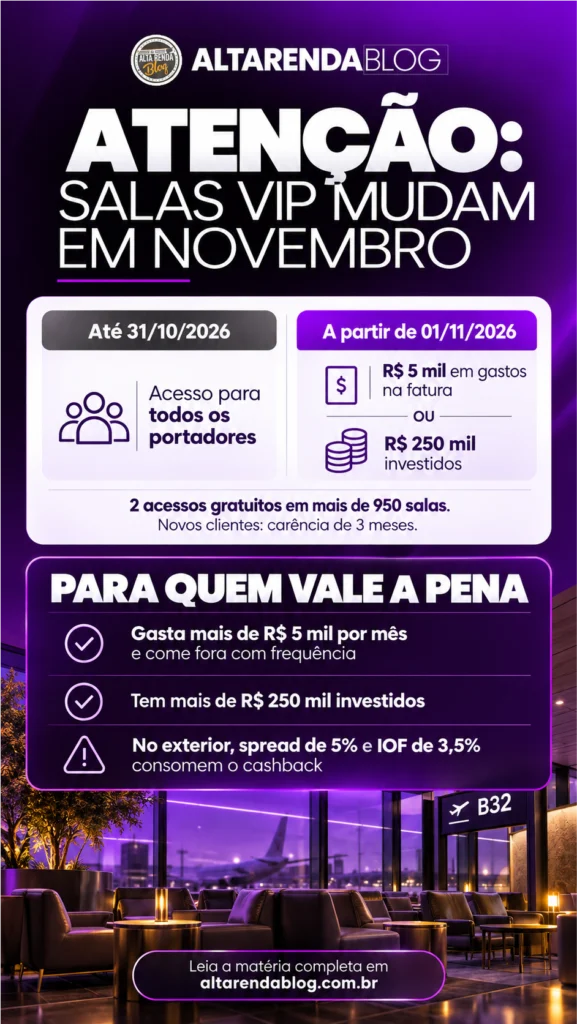
Mesmo no nível máximo, o cashback em um restaurante no exterior apenas empata com o custo do câmbio. Nos níveis mais baixos, a conta fica negativa. Em outras palavras, o Cashback Gourmet internacional funciona como um desconto sobre o custo de usar o cartão lá fora, e não como lucro. Nas compras internacionais comuns, com 2% no máximo, o custo supera com folga o cashback.
8. Salas VIP: o que muda a partir de 1º de novembro de 2026
O cartão oferece 2 acessos gratuitos a mais de 950 salas VIP pelo Visa Airport Companion. A novidade que exige atenção é o calendário:
| Período | Quem tem acesso |
|---|---|
| Até 31/10/2026 | Todos os portadores do Sofisa Visa Infinite, pelas regras atuais |
| A partir de 01/11/2026 | Quem tiver R$ 5.000 ou mais de gastos na fatura considerada ou média de R$ 250 mil investidos, apurada um mês antes do vencimento |
| Cartão adicional | Precisa que o titular esteja elegível e que o próprio adicional tenha gasto pelo menos R$ 100 |
| Novos clientes | Carência inicial de 3 meses; a partir do 4º mês, o acesso depende de cumprir os critérios na fatura anterior |
Para quem entra agora com R$ 15 mil, o recado é claro: as salas VIP só aparecem depois da carência e, a partir daí, exigem cerca de R$ 5 mil de gastos por fatura. O bom é que esse valor coincide com o Nível 3 do cashback. Quem atinge a meta das salas VIP também passa a receber 5% em restaurantes.
9. Outros benefícios incluídos sem custo
- Visa Fast Pass: fila prioritária em serviços de aeroportos selecionados.
- Seguros e assistências: emergência médica internacional, Visa Médico Online, proteção de bagagem e seguro para carros de locadora.
- Proteção de compras: cobertura contra roubo ou dano acidental em produtos elegíveis.
- Visa Luxury Hotel Collection: upgrades, café da manhã cortesia e check-out estendido em hotéis participantes.
- Visa Concierge 24h: ajuda com reservas, viagens e experiências.
- Vai de Visa: descontos, cupons e ofertas em parceiros.
- TAG ConectCar: sem custo e sem mensalidade.
- Investimento exclusivo mensal: oferta de aplicação para portadores do Infinite com cartão ativo e ao menos uma compra nos últimos 90 dias. As condições variam a cada mês.
Os detalhes e os termos estão no termo de uso oficial do cartão.
10. Para quem vale a pena
| Perfil | Avaliação do ARB |
|---|---|
| Gasta mais de R$ 5 mil por mês e come fora com frequência | Excelente. Garante de 5% a 8% em restaurantes, salas VIP e anuidade zero. |
| Tem mais de R$ 250 mil investidos | Muito bom. Fica no mínimo no Nível 3 e mantém as salas VIP mesmo gastando pouco. |
| Quer um Visa Infinite sem anuidade com pouco investimento | Bom. Com R$ 15 mil rendendo, você tem seguros e benefícios da bandeira sem custo fixo. |
| Gasta menos de R$ 2.500 por mês | Limitado. O cashback fica entre 0,5% e 1,5%, e as salas VIP deixam de valer após novembro. |
| Prioriza milhas e viagens internacionais | Pouco indicado. O cartão não acumula pontos, e o câmbio consome o cashback no exterior. |
Dicas para tirar o máximo do cartão
- Concentre os gastos: como o nível é definido pela fatura total, dividir compras entre vários cartões pode derrubar o seu percentual.
- Use os adicionais: os gastos da família somam na fatura e ajudam a atingir faixas mais altas.
- Deixe restaurantes e delivery no Sofisa: é onde o retorno é maior.
- Pague via Pix: pelo FAQ oficial, o limite é liberado em até 2 horas, contra até 72 horas no boleto.
- Não resgate o cashback à toa: ele não expira e rende 100% do CDI enquanto fica aplicado.
11. Histórico do cartão no Alta Renda Blog
Para quem quer entender como o produto chegou até aqui:
- Unboxing do Sofisa Visa Infinite e os primeiros benefícios confirmados
- Novo Sofisa Infinite 2025: cashback, salas VIP e benefícios revelados
- Sofisa Direto Black: o antecessor Mastercard com até 5% de cashback
12. Perguntas frequentes
O Sofisa Visa Infinite tem anuidade em setembro de 2026?
Não. A anuidade é zero para o titular e para até 5 cartões adicionais, segundo as condições vigentes do banco.
Preciso investir R$ 15 mil para ter o cartão?
Não é obrigatório. Os R$ 15 mil em Renda Fixa Sofisa são o caminho do limite com garantia. Também é possível receber o cartão pelo relacionamento com o banco, com limite definido pelo seu histórico.
Posso resgatar os R$ 15 mil depois de receber o cartão?
Na modalidade com garantia, o limite acompanha o valor investido. Se você resgatar a aplicação, o limite tende a diminuir na mesma proporção.
Os 8% valem para qualquer cliente?
Não. Os 8% em bares e restaurantes são exclusivos do Nível 5, para faturas acima de R$ 10 mil. Abaixo disso, o percentual varia de 1,5% a 6,5%.
Quando o cashback cai na conta?
Em até 60 dias após o pagamento da fatura, aplicado em um CDB de liquidez diária que rende 100% do CDI.
Delivery por aplicativo conta como restaurante?
Sim, desde que o estabelecimento esteja cadastrado com um dos códigos MCC previstos no regulamento.
Ainda terei sala VIP depois de novembro?
Sim, desde que cumpra um dos critérios: R$ 5 mil de gastos na fatura considerada ou média de R$ 250 mil investidos. Novos clientes passam por uma carência de 3 meses.
O cartão acumula milhas?
Não. O programa do Sofisa Visa Infinite é de cashback, pago em investimento, e não de pontos.
Conclusão
O Sofisa Visa Infinite é hoje uma das opções mais interessantes para quem quer um cartão premium sem anuidade e gasta bem com gastronomia. A porta de entrada é acessível, com R$ 15 mil que continuam rendendo, e o cashback volta como investimento que não expira. O “até 8%” do anúncio, porém, é para quem passa de R$ 10 mil por fatura. Para a maioria dos clientes, o ponto de equilíbrio está no Nível 3, a partir de R$ 5 mil, que garante 5% em restaurantes e as salas VIP após novembro.
Antes de solicitar, confira sempre as regras atualizadas na página oficial do cartão, porque os bancos podem alterar benefícios sem aviso prévio.
Quer saber das mudanças antes de todo mundo? Entre no canal do ARB no WhatsApp e acompanhe as análises completas no Alta Renda Blog.
APROVEITE NOSSO CLUBE EXCLUSIVO DE VIAGENS PARA O ANO DE 2026
Cliquei aqui e aproveite nossos recursos EXCLUSIVOS de ser uma MEMBRO ALTA RENDA

Leandro Vieira, um dos maiores canais de bancos e cartões do Brasil. Há mais de 10 anos com o Canal Cartões de Crédito Alta Renda no YouTube. Especialista em Bancos, Cartões, Limites, Score, Milhas, Viagens. Tudo que você quiser aprender de graça sem cobrar nada por isso, você aprende aqui em nosso canal. Saiba mais click aqui
Caso você queira saber mais sobre o mundo de bancos e os melhores cartões, entre para nosso seja membro do canal do Youtube aos níveis : Iniciante Alta Renda, Pleno Alta Renda, Ama Alta Renda e Black card de Luxo por este link e Grupo WhatsApp. Além de parceiros de várias instituições que indicamos.
Para mais informações acesse o nosso Canal Cartões de Crédito Alta Renda, inscreva-se e acompanhe nossas LIVES diárias além de vídeos exclusivos todos os dias. Deixe seu comentário e inscreva-se na lista VIP Alta Renda Blog. #altarendablog
IMPORTANTE:
Importante destacar que todo o conteúdo abordado neste espaço é apenas para fins didáticos e informativos. Não se trata de compra e venda de contas, cartões ou quaisquer serviços bancários ou de outro caráter. Portanto, reforçamos que todo o conteúdo aqui apresentado tem apenas a finalidade de informar e auxiliar nossos leitores, nunca incentivando ou promovendo ações ilícitas.
Os produtos demonstrados em campanhas e benefícios podem ser alterados sem aviso prévio pelos bancos em nosso País demonstrados em nosso canal. Por isso antes de fazer qualquer operação como ( abertura de contas em bancos, cartões de crédito, empréstimos etc.. ) procure o site oficial da instituição ou entre em contato com a central de atendimento para saber se ainda consta o que foi dito neste vídeo.
Sempre olhe a data de emissão do vídeo pois ele pode já estar desatualizado com as informações dos bancos e serviços financeiros. Os Investimentos mostrados neste canal não é para ser copiado pois cada cliente tem um perfil investidor diferente um do outro.